
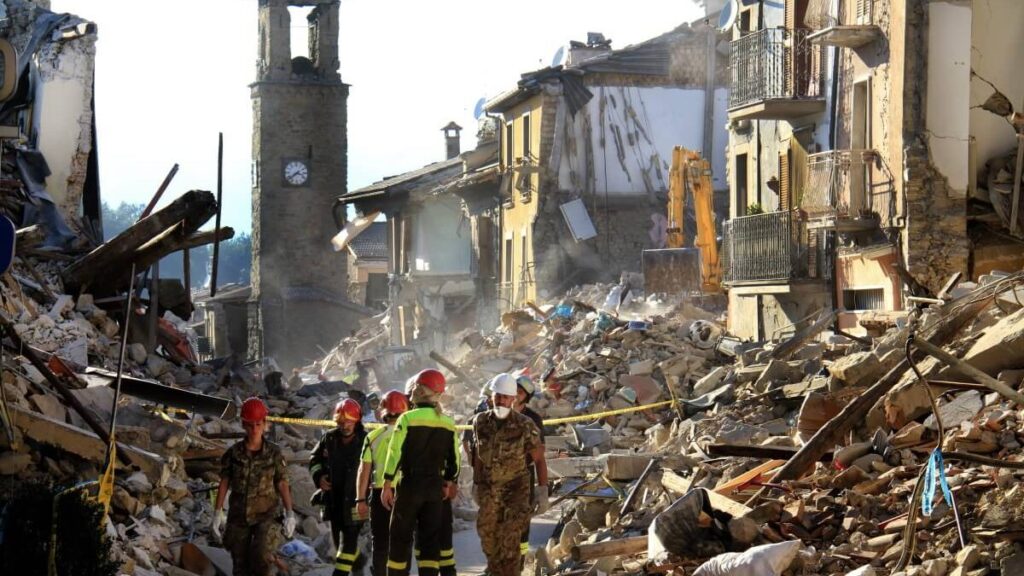
Solo il 20% delle case è coperto contro il rischio sismico, ma l’Italia registra 16.800 terremoti annui. Dal 2026 è obbligatoria per le imprese, facoltativa per i privati ma detraibile al 19%. Ecco costi, coperture e quando conviene
L’Italia è uno dei paesi europei a più alto rischio sismico con oltre 16.800 terremoti registrati nel 2024, concentrati soprattutto in Emilia-Romagna, Campania, Sicilia e Calabria. Il 70% del territorio nazionale è classificato in zona sismica 1, 2 o 3 (rischio alto-medio), eppure solo il 20% delle abitazioni ha un’assicurazione che copre i danni da terremoto. La maggioranza degli italiani confida negli interventi pubblici post-sisma, ma le ricostruzioni richiedono anni e i contributi coprono solo parzialmente i danni. Dal 1° gennaio 2026 tutte le imprese sono obbligate ad assicurarsi contro eventi catastrofali inclusi i terremoti, mentre per i privati resta facoltativa ma detraibile al 19%. Vediamo quanto costa proteggere la propria casa, cosa coprono le polizze sismiche, le differenze per zona di rischio e perché questa protezione sta diventando sempre più necessaria.idealista+3
Obbligo per le imprese dal 2026
La Legge di Bilancio 2024 ha introdotto l’obbligo assicurativo contro calamità naturali per tutte le imprese operanti in Italia. Dal 1° gennaio 2026 tutte le piccole e medie imprese devono stipulare polizze che coprono danni da terremoti, alluvioni, frane, inondazioni ed esondazioni a terreni, fabbricati, impianti, macchinari e attrezzature. Le grandi imprese erano già obbligate dal 31 marzo 2025.artigiani+3
Le imprese che non rispettano l’obbligo non potranno accedere a contributi, agevolazioni o sovvenzioni pubbliche in caso di danni da eventi catastrofali. Le compagnie assicurative non possono rifiutare la stipula delle polizze purché l’impresa rispetti limiti di tolleranza al rischio e condizioni di solvibilità. In caso di sinistro, le assicurazioni devono versare un anticipo del 30% del danno stimato per garantire liquidità immediata alle imprese.[soft.lab]
L’obbligo non si applica a professionisti e imprenditori agricoli, per i quali l’assicurazione resta facoltativa. Per i privati proprietari di immobili residenziali non esiste obbligo diretto, ma il quadro normativo sta spingendo verso maggiore diffusione delle coperture sismiche.genertel+1
Cosa copre l’assicurazione terremoto casa
La copertura terremoto è solitamente una garanzia accessoria che si aggiunge alla polizza casa multirischi standard. Indennizza danni materiali e diretti all’immobile causati da eventi sismici: lesioni strutturali (crepe muri portanti, pilastri danneggiati), crolli parziali o totali, danni a tetti e solai, danneggiamenti impianti (elettrico, idraulico, riscaldamento), e spesso anche danni conseguenti come incendio, esplosione, scoppio causati dal terremoto.unipol+1
Alcune polizze coprono anche il contenuto dell’abitazione (mobili, elettrodomestici, oggetti personali) danneggiato dal sisma, spese di demolizione e sgombero macerie, spese di ricostruzione o riparazione, e costi di sistemazione temporanea (hotel, affitto) mentre la casa è inagibile. I massimali variano da €50.000 per polizze base fino al valore totale dell’immobile per coperture complete.[generali]
Le franchigie sono significative e spesso percentuali: 5-10% del danno con minimi €1.000-3.000. Su danno da €100.000 con franchigia 10%, resti a carico €10.000 ricevendo €90.000. Alcune polizze applicano franchigie variabili per magnitudo: eventi sotto 4.5 Richter esclusi, sopra 5.5 franchigia ridotta. Le coperture tengono conto della classificazione sismica comunale (zona 1-4) per determinare premi e condizioni.
Costi per zona sismica e tipologia immobile
I premi variano enormemente in base alla zona di rischio sismico. Le abitazioni in zona sismica 1 (rischio altissimo: Friuli, Umbria, Abruzzo, Campania, Calabria, Sicilia orientale) pagano €200-500 annui per coperture su immobili valore €150.000-250.000. Zona sismica 2 (rischio alto: Emilia-Romagna, Lazio, Molise, Basilicata) paga €150-350 annui. Zona sismica 3 (rischio medio: Toscana, Marche, Liguria, Piemonte) paga €100-250 annui. Zona sismica 4 (rischio basso: Sardegna, Puglia salentina) paga €80-150 annui.
Le variabili che influenzano il premio includono: età e tipologia costruttiva dell’immobile (vecchi edifici in muratura pagano più di moderni antisismici), presenza certificazioni antisismiche (classificazione sismica edificio riduce premio 20-40%), valore assicurato (maggiore valore = premio più alto proporzionalmente), e presenza di piani interrati o caratteristiche vulnerabili.
Gli immobili con certificazione antisismica classe A-B (costruiti secondo normative recenti) beneficiano di premi ridotti del 30-50% rispetto a edifici vecchi senza adeguamenti. Le franchigie alte riducono significativamente i premi: accettare franchigia 15% invece di 5% riduce premio €80-150 annui, ma aumenta esposizione finanziaria personale in caso di sinistro medio.
Detrazione fiscale al 19%
La Legge di Bilancio 2024 ha introdotto la detrazione IRPEF del 19% sui premi assicurativi per polizze eventi calamitosi incluso il terremoto. La detrazione si applica a polizze che coprono immobili ad uso abitativo con chiara indicazione del rischio terremoto nel contratto. Il beneficio fiscale rende l’assicurazione più accessibile: premio €300 annui costa effettivamente €243 dopo detrazione (risparmio €57).[idealista]
La detrazione si applica nella dichiarazione dei redditi (730 o Redditi PF) inserendo i premi pagati nell’anno. Non ci sono limiti massimi di spesa detraibile specifici per questa voce, quindi su premi elevati il beneficio fiscale aumenta proporzionalmente. Fondamentale conservare le ricevute di pagamento e copia del contratto assicurativo per documentare la spesa in caso di controlli.
Il meccanismo incentivante mira ad aumentare la diffusione delle coperture sismiche tra i privati, attualmente ferma al 20% contro il 90%+ di paesi come Giappone, Nuova Zelanda, California. L’abbinamento detrazione fiscale + crescente consapevolezza rischio sta gradualmente aumentando le sottoscrizioni, soprattutto nelle zone ad alto rischio.
Quando conviene sottoscriverla
La polizza terremoto è particolarmente consigliata in situazioni specifiche. Abitazioni in zone sismiche 1 e 2 (rischio alto-altissimo): la probabilità di sisma significativo in 30 anni supera il 30-50%, protezione fondamentale. Immobili di valore elevato (oltre €200.000) o recentemente ristrutturati: investimento importante merita protezione, perdere tutto senza copertura è devastante.
Edifici vecchi (pre-1980) senza adeguamenti antisismici: vulnerabilità strutturale aumenta probabilità danni gravi anche con sismi moderati. Mutui in corso: se hai debito residuo €100.000-200.000 su casa che crolla, devi continuare a pagare mutuo senza più abitazione. L’assicurazione protegge anche il creditore. Impossibilità finanziaria di affrontare ricostruzione: se non hai risparmi per €50.000-150.000 emergenze, la polizza è necessaria.
Non conviene particolarmente a: abitazioni in zona sismica 4 (rischio bassissimo) dove probabilità sisma grave è inferiore a 1% in 50 anni, edifici di scarso valore (€30.000-50.000) dove premio pluriennale si avvicina al valore totale, e situazioni con patrimoni consistenti che permettono auto-assicurazione accantonando premi risparmiati.
Cosa puoi fare da oggi
Verifica la classificazione sismica del tuo comune consultando il sito Protezione Civile o INGV: scopri se sei in zona 1, 2, 3 o 4. Questo determina l’urgenza e convenienza della copertura. Se in zona 1-2 senza assicurazione, valuta seriamente di sottoscriverla: il rischio è reale e crescente. Richiedi preventivi a 3-4 compagnie specificando: valore immobile, anno costruzione, tipologia (villa, appartamento, materiali), eventuale classificazione antisismica, e massimali desiderati.
Confronta non solo premi ma soprattutto: franchigie (percentuali o fisse, importi minimi), massimali per danno parziale e totale, inclusione/esclusione contenuto casa, e copertura spese accessorie (demolizione, sgombero, sistemazione temporanea). Verifica se la tua polizza casa attuale permette estensione terremoto: aggiungere garanzia a contratto esistente costa meno che polizza separata.
Considera interventi di miglioramento sismico dell’edificio (sismabonus) che riducono rischio reale e premi assicurativi: consolidamenti strutturali certificati possono ridurre premi 30-50% ripagando investimento nel tempo. Approfitta della detrazione fiscale 19%: conserva documentazione pagamenti per dichiarazione redditi, il beneficio fiscale riduce costo effettivo significativamente.
Non procrastinare “fino al prossimo anno”: i terremoti sono imprevedibili e alcune compagnie sospendono sottoscrizioni dopo eventi sismici in zone limitrofe per evitare selezione avversa. Assicurati prima, quando le condizioni sono favorevoli, non dopo emergenze quando tutti cercano copertura contemporaneamente.
❓ Domande Frequenti su Assicurazione Terremoto
1. L’assicurazione terremoto è obbligatoria?
Per imprese sì dal 1° gennaio 2026. Per privati no, resta facoltativa ma fortemente consigliata in zone sismiche 1-2. Detraibile al 19%.artigiani+1
2. Quanto costa assicurare casa contro terremoto?
€80-500 annui in base a zona sismica e valore immobile. Zona 1 €200-500, zona 2 €150-350, zona 3 €100-250, zona 4 €80-150 annui.
3. La polizza casa normale copre già i terremoti?
No, è quasi sempre garanzia accessoria separata da aggiungere. Verifica contratto: se non menziona esplicitamente terremoto, sei scoperto.[genertel]
4. Quante case italiane sono assicurate contro terremoti?
Solo il 20% circa, percentuale bassissima rispetto ad altri paesi sismici (Giappone 90%+, California 85%+).[generali]
5. Le franchigie sono alte sulle polizze terremoto?
Sì, tipicamente 5-10% del danno con minimi €1.000-3.000. Su €100.000 danno con franchigia 10% paghi €10.000, assicurazione €90.000.
6. Cosa non copre l’assicurazione terremoto?
Danni da manutenzione inadeguata preesistente, edifici abusivi o non conformi, danni indiretti (mancato guadagno), e spesso sismi sotto determinate magnitudo (4.0-4.5 Richter).
7. Posso detrarre il premio dall’IRPEF?
Sì, detrazione 19% per polizze eventi calamitosi su immobili abitativi. Premio €300 costa €243 effettivi dopo detrazione.[idealista]
8. Se la casa crolla serve comunque pagare il mutuo?
Sì, debito residuo resta anche se immobile distrutto. Senza assicurazione paghi mutuo per casa inesistente. Polizza terremoto copre anche questo scenario.
9. Edifici antisismici pagano meno?
Sì, certificazione antisismica classe A-B riduce premi 30-50%. Investimenti sismabonus si ripagano anche tramite risparmi assicurativi pluriennali.
10. Conviene anche in zone a basso rischio (zona 4)?
Difficilmente. Probabilità sisma grave <1% in 50 anni, pagare €80-150 annui per 20 anni (€1.600-3.000) vs rischio bassissimo è antieconomico. Meglio zone 1-2-3.
Box pratico – Test necessità assicurazione terremoto
✅ URGENTE se hai:
- Casa in zona sismica 1-2 (verifica su sito Protezione Civile)
- Immobile valore >€150.000 o ristrutturato recente
- Edificio vecchio pre-1980 senza adeguamenti
- Mutuo in corso >€100.000 residui
- Nessun risparmio per emergenze (€50.000+)
⚠️ VALUTA SERIAMENTE se:
- Zona sismica 3 (rischio medio)
- Immobile €80.000-150.000
- Famiglia numerosa a carico
- Prima casa unica proprietà
💰 CALCOLO CONVENIENZA:
Premio annuo: €200-300 zona 1-2
Detrazione 19%: -€40-60
Costo effettivo: €160-240/anno
Danno medio terremoto: €80.000-200.000
Probabilità 30 anni zona 1: 30-50%
Premi 30 anni: €4.800-7.200
Protezione: fino a valore totale casa
🗺️ CLASSIFICA ZONE RISCHIO:
Zona 1 (massimo): Friuli, Umbria, Abruzzo, Campania, Calabria, Sicilia est
Zona 2 (alto): Emilia-Romagna, Lazio, Molise, Basilicata
Zona 3 (medio): Toscana, Marche, Liguria, Piemonte
Zona 4 (basso): Sardegna, Puglia salentina
InfoAssicurazioni.com – La tua guida affidabile nel mondo delle assicurazioni


