
I giovani under 25 pagano RC Auto fino a 3 volte di più: €1.500-3.000 annui contro €500-800 degli adulti. Scatola nera, guidatore esperto, classe di merito ereditata dai genitori riducono i costi del 30-50%
Conseguire la patente è un traguardo di libertà per milioni di giovani italiani, ma l’impatto economico dell’assicurazione auto trasforma spesso l’entusiasmo in frustrazione. Un neopatentato 18enne che assicura una Fiat Panda in una grande città può trovarsi a pagare €2.500-3.500 annui di RC Auto, cifre che superano il valore stesso di molte auto usate. Le statistiche giustificano questi premi stellari con dati oggettivi: i conducenti under 25 causano il triplo degli incidenti rispetto agli over 30, rappresentando il 25% dei sinistri gravi pur essendo solo il 10% degli assicurati. Le compagnie compensano questo rischio elevato con premi maggiorati che partono dalla classe di merito 14 (invece della 1 migliore), applicano malus giovani fino al 50% e valutano ogni variabile sfavorevolmente. Tuttavia esistono strategie concrete per ridurre questi costi proibitivi sfruttando la Legge Bersani per ereditare la classe di merito familiare, installando scatole nere che monitorano lo stile di guida garantendo sconti fino al 40%, limitando la guida a conducenti esperti come secondo pilota, e scegliendo auto con cilindrata contenuta e basso profilo di rischio. Vediamo nel dettaglio come funzionano i meccanismi di calcolo del premio per giovani conducenti e quali leve concrete permettono di risparmiare centinaia o migliaia di euro.
Perché i neopatentati pagano così tanto
Il sistema assicurativo italiano basa i premi su calcoli statistici attuariali che fotografano impietosamente il comportamento alla guida dei giovani. Chi si assicura per la prima volta parte dalla classe di merito 14 su una scala che va da 1 (migliore) a 18 (peggiore), posizionandosi quindi in una fascia di rischio medio-alta che comporta premi circa doppi rispetto alla classe 1 di un conducente esperto senza sinistri. A questa penalizzazione di base si aggiunge il coefficiente giovane conducente applicato agli under 25, una maggiorazione del 30-50% che riflette la probabilità statisticamente superiore di causare incidenti dovuta a minore esperienza, tendenza a velocità eccessive e sottovalutazione dei pericoli.
La combinazione di questi fattori genera premi che variano enormemente per zona geografica. Un diciottenne che assicura una citycar a Milano o Napoli può superare i €3.000 annui, mentre lo stesso profilo in una provincia del Nord con bassa sinistrosità può scendere a €1.200-1.500. La residenza incide pesantemente perché le compagnie analizzano la frequenza di incidenti e furti per CAP specifico, penalizzando aree urbane dense dove il traffico intenso moltiplica le occasioni di collisione. Anche il tipo di veicolo influisce drammaticamente: una utilitaria 1.0 benzina può costare €1.800 annui mentre una sportiva 2.0 turbo sale a €4.000-5.000 per lo stesso conducente, dato che cilindrate alte correlano statisticamente con guida sportiva e sinistri più gravi.
L’età del conducente non è l’unico fattore critico. Chi si assicura a 18 anni appena patentato paga di più rispetto a chi aspetta i 21-23 anni, anche se entrambi sono alla prima assicurazione, perché le statistiche mostrano un calo progressivo della sinistrosità con l’avanzare dell’età anche nella fascia giovane. Allo stesso modo, chi accumula anche un solo sinistro con colpa principale nei primi anni vede il premio schizzare ulteriormente per l’applicazione del malus che lo retrocede di due classi di merito, creando un circolo vizioso dove assicurarsi diventa insostenibile economicamente.
Legge Bersani e classe di merito ereditata
La Legge Bersani del 2007 ha introdotto una possibilità di risparmio fondamentale permettendo ai neopatentati di ereditare la classe di merito di un familiare convivente invece di partire dalla penalizzante classe 14. Questa opportunità funziona quando si acquista o riceve in regalo un veicolo dello stesso tipo (auto con auto, moto con moto) di quello già assicurato da un genitore o convivente. Se il padre ha classe di merito 1 dopo trent’anni senza sinistri e il figlio diciottenne acquista la sua prima auto intestandola a proprio nome, può richiedere di ereditare immediatamente quella classe 1 invece di partire dalla 14, con risparmi che oscillano tra €800 e €2.000 annui a seconda della compagnia e della zona.
La procedura richiede che entrambi i veicoli siano intestati a persone conviventi nello stesso stato di famiglia anagrafico, documentato con certificato di residenza. Il nuovo veicolo deve essere acquistato o già posseduto ma assicurato per la prima volta, mentre il veicolo da cui si eredita la classe deve avere una polizza attiva. È fondamentale comunicare alla compagnia assicurativa la volontà di applicare la Bersani al momento della stipula fornendo attestato di rischio del familiare e certificato stato di famiglia, poiché l’ereditarietà non è automatica ma deve essere esplicitamente richiesta.
Questa strategia funziona particolarmente bene quando i genitori hanno classi di merito basse e possono coordinare gli acquisti familiari. Un classico scenario vede il genitore che acquista un’auto nuova intestandola a sé e “liberando” la vecchia auto che viene venduta o donata al figlio neopatentato, il quale può assicurarla ereditando la classe ottima del genitore. Alternativamente, se il figlio compra un’auto usata nuova per lui, può comunque applicare la Bersani purché il genitore abbia un’auto assicurata e convivano anagraficamente.
Scatola nera e sconti fino al 40%
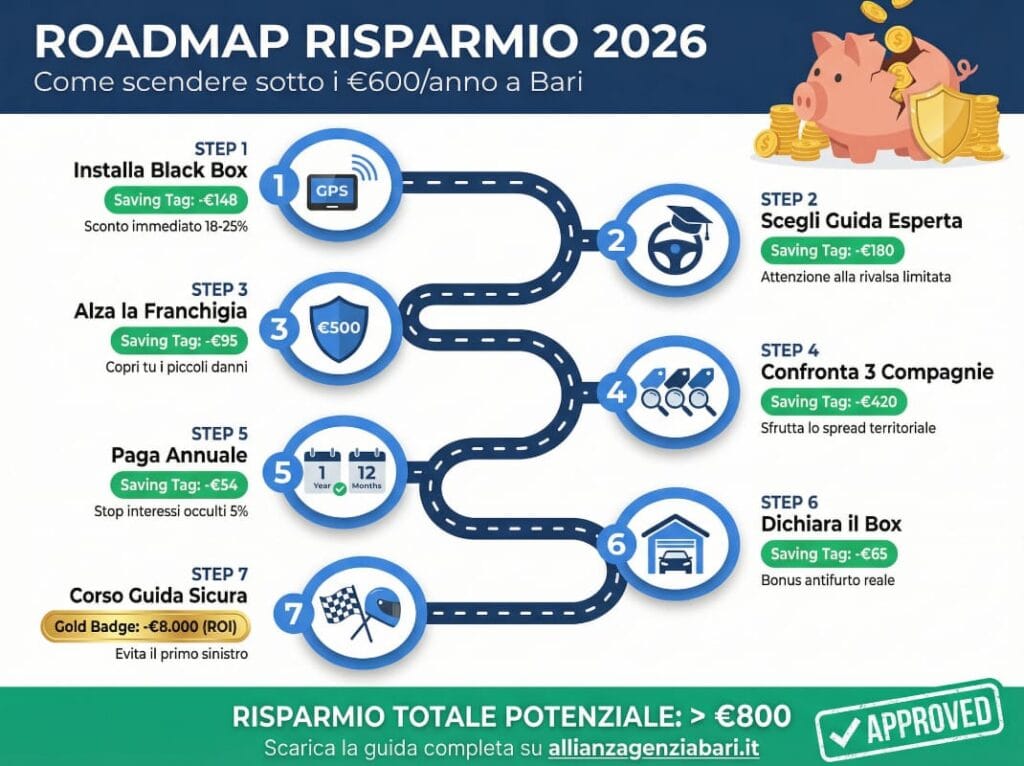
L’installazione della scatola nera rappresenta probabilmente lo strumento più efficace per ridurre drasticamente i premi dei neopatentati. Questo dispositivo GPS che registra posizione, velocità, accelerazioni, frenate e orari di utilizzo permette alle compagnie di valutare oggettivamente lo stile di guida invece di affidarsi solo alle statistiche generazionali. Un giovane conducente che dimostra attraverso i dati della scatola nera di guidare prudentemente rispettando limiti e adottando comportamenti sicuri può ottenere sconti che partono dal 15-20% iniziale e crescono fino al 30-40% mantenendo profili virtuosi negli anni.
Le compagnie che offrono polizze con scatola nera obbligatoria per under 25 applicano tariffe base già ridotte proprio perché il dispositivo mitiga il rischio permettendo di recuperare il veicolo in caso di furto e di ricostruire dinamiche incidentali contrastando frodi. L’installazione è generalmente gratuita o costa €20-50 una tantum, il dispositivo non richiede manutenzione e la privacy è tutelata dato che i dati vengono utilizzati solo in caso di sinistro o per calcolare gli sconti comportamentali. Alcune polizze avanzate prevedono app mobili che mostrano al conducente in tempo reale le valutazioni del proprio stile di guida con suggerimenti per migliorare, gamificando la sicurezza stradale.
Gli sconti scatola nera si sommano ad altre riduzioni come quella derivante dalla Bersani, creando combinazioni particolarmente vantaggiose. Un neopatentato che eredita classe 1 dal genitore e installa scatola nera può trovarsi a pagare €900-1.200 annui invece dei €2.500-3.000 che pagherebbe senza queste ottimizzazioni, un risparmio di oltre €1.500 che giustifica ampiamente i piccoli vincoli di privacy. La scatola diventa particolarmente conveniente per chi vive in grandi città dove i premi base sono altissimi, perché la percentuale di sconto si applica su importi maggiori generando risparmi assoluti più significativi.
Guidatore esperto e secondo pilota
Un’altra strategia efficace consiste nell’assicurare l’auto con un conducente principale esperto over 30 in prima classe di merito e aggiungere il neopatentato come secondo guidatore. Questa soluzione funziona quando i genitori accettano di intestarsi formalmente la polizza anche se l’auto viene utilizzata prevalentemente dal figlio. Il premio si calcola sul profilo del conducente principale virtuoso con maggiorazioni ridotte per l’aggiunta del giovane come occasionale, risultando significativamente più economico rispetto all’intestazione diretta. I risparmi oscillano tra il 30% e il 60% a seconda delle compagnie, con premi che scendono da €2.500 a €1.200-1.500.
Questa configurazione presenta aspetti da valutare attentamente. Il genitore che si intesta la polizza assume la responsabilità formale del veicolo e vedrà penalizzazioni sulla propria classe di merito in caso di sinistri causati dal figlio, perdendo anni di storico virtuoso. La dinamica Bonus-Malus seguirà il conducente principale, quindi un incidente del giovane retrocederà di due classi il genitore con conseguenze economiche anche sulle sue altre polizze. È fondamentale che esista fiducia nella prudenza del neopatentato e che questa soluzione venga vista come temporanea per i primi 2-3 anni, dopo i quali il giovane avrà maturato esperienza sufficiente per assicurarsi autonomamente con premi più accessibili.
Alcune compagnie limitano il numero di guidatori giovani aggiungibili o applicano maggiorazioni specifiche che riducono il vantaggio, rendendo necessario confrontare accuratamente preventivi specificando esattamente età e esperienza di tutti i conducenti. La trasparenza è cruciale perché dichiarare il giovane come guidatore occasionale quando in realtà usa l’auto quotidianamente può permettere alla compagnia di negare risarcimenti in caso di sinistro frequente che rivela utilizzo principale non dichiarato.
Scelta del veicolo e cilindrata
Il tipo di auto che un neopatentato sceglie di assicurare influisce enormemente sul premio finale. Le citycar con cilindrate 900-1000cc come Fiat Panda, Toyota Aygo, Volkswagen Up hanno premi base inferiori del 40-50% rispetto a berline medie o sportive, perché statisticamente correlano con utilizzo urbano a basse velocità e minor gravità dei sinistri. Una Panda 1.0 può costare €1.800 annui mentre una Golf 1.6 TSI sale a €2.800 e una BMW Serie 1 supera €4.000 per lo stesso neopatentato, esclusivamente per la differenza di rischio percepito.
Anche l’età del veicolo conta significativamente. Auto vecchie oltre 10-12 anni senza sistemi di sicurezza moderni costano meno in termini di premio Kasko ma possono avere maggiorazioni RC per assenza di airbag, ABS, ESP che riducono la gravità degli incidenti. Al contrario, auto nuove o recenti con tecnologie di assistenza alla guida come frenata automatica, mantenimento corsia, rilevamento angolo cieco ottengono sconti sicurezza del 5-15% perché dimostratamente prevengono collisioni.
Le auto alimentate a GPL o metano beneficiano talvolta di piccoli sconti ecologici che, pur modesti, si sommano alle altre riduzioni. Fondamentale evitare auto ad alte prestazioni o modificate che scatenano aumenti draconiani: un neopatentato con Alfa Romeo Giulietta Veloce o Audi S3 può trovarsi preventivi oltre €5.000-6.000 annui che rendono la proprietà economicamente insostenibile. La scelta saggia per i primi anni ricade su utilitarie affidabili, economiche, con ricambi abbondanti e costi assicurativi contenuti, rimandando auto più performanti quando l’esperienza accumulata permetterà premi accessibili.
💡 Come risparmiare: strategie concrete
Combinare intelligentemente gli strumenti disponibili permette ai neopatentati di abbattere i costi proibitivi. La strategia ottimale prevede di sfruttare la Legge Bersani ereditando la classe di merito di un genitore virtuoso, installandogli obbligatoriamente la scatola nera per ottenere ulteriori sconti del 30-40%, e scegliendo un’utilitaria con cilindrata contenuta sotto i 1200cc. Questa combinazione può trasformare un premio base di €3.000 annui in €1.000-1.200, una riduzione del 60-65% che rende sostenibile l’assicurazione.
Per chi non può applicare la Bersani perché i genitori non hanno veicoli assicurati o non convivono anagraficamente, l’alternativa migliore consiste nell’assicurarsi come secondo guidatore su polizza intestata a un familiare esperto disposto ad assumersi i rischi della condivisione della classe di merito. Questa configurazione abbinata alla scatola nera porta comunque a risparmi del 40-50% rispetto all’intestazione diretta in classe 14.
I neopatentati devono inoltre prestare massima attenzione a evitare sinistri nei primi anni, perché anche un solo incidente con colpa principale retrocede di due classi moltiplicando i premi. Guidare prudentemente non è solo questione di sicurezza ma anche di convenienza economica diretta. Dopo 2-3 anni senza sinistri, la classe di merito migliorerà progressivamente e l’età oltre i 23-25 anni farà decadere le maggiorazioni giovani, normalizzando i costi verso i €600-900 annui per profili virtuosi.
InfoAssicurazioni.com – La tua guida affidabile nel mondo delle assicurazioni


