
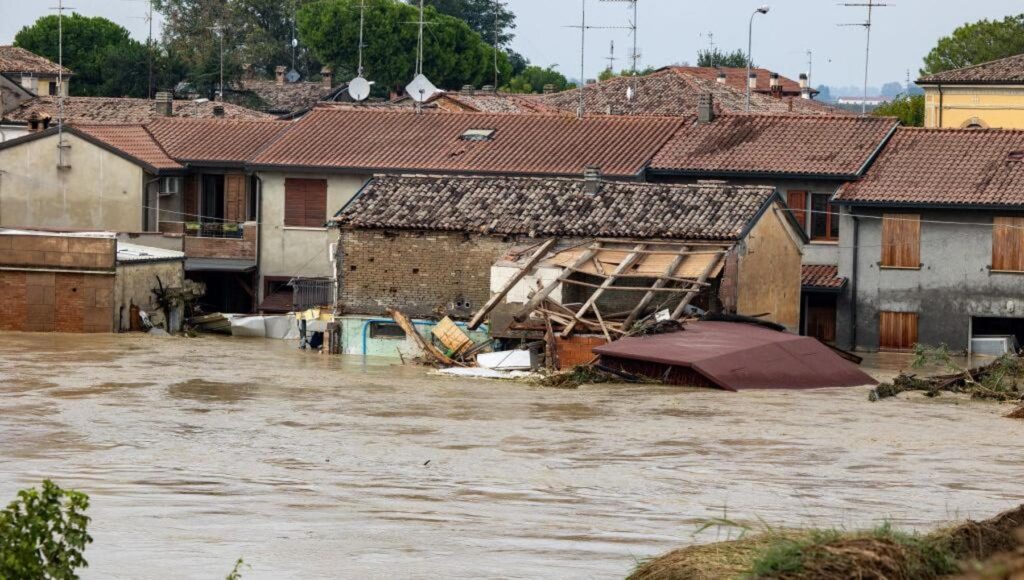
Dal 1° gennaio 2026 tutte le imprese italiane sono obbligate ad assicurarsi contro terremoti, alluvioni e frane. I privati non hanno ancora quest’obbligo, ma i rischi sono gli stessi. Guida completa alla polizza catastrofi naturali nel 2026: cosa copre, quanto costa e perché è sempre più indispensabile.
L’alluvione in Emilia-Romagna, le frane in Toscana, i terremoti che ciclicamente colpiscono il Centro-Sud: gli eventi catastrofali in Italia non sono più eccezioni statistiche. Sono una realtà ricorrente con la quale milioni di famiglie si confrontano ogni anno — spesso senza alcuna copertura assicurativa specifica.
Il 2026 segna un punto di svolta per il mercato assicurativo italiano. La Legge di Bilancio 2024 ha introdotto l’obbligo per tutte le imprese iscritte al Registro delle Imprese di stipulare una polizza per i rischi catastrofali entro il 1° gennaio 2026. I privati, per ora, non hanno questo obbligo — ma i rischi cui sono esposti sono esattamente gli stessi. Questa guida spiega perché la polizza catastrofi naturali è uno degli investimenti assicurativi più sottovalutati per le famiglie italiane.
L’Obbligo Cat Nat 2026: cosa Prevede la Legge
La Legge di Bilancio 2024 e il successivo Decreto Ministeriale n. 18/2025 hanno introdotto un obbligo assicurativo strutturale per le imprese italiane. I punti essenziali:
Chi è obbligato:
Tutte le imprese con sede legale o stabile organizzazione in Italia, iscritte al Registro delle Imprese. Sono escluse le imprese agricole e quelle i cui immobili siano gravati da abuso edilizio.
Cosa deve essere assicurato:
- Terreni e fabbricati
- Impianti e macchinari
- Attrezzature industriali e commerciali
Rischi coperti obbligatoriamente:
- Sismi (terremoti)
- Alluvioni e inondazioni
- Frane ed esondazioni
Conseguenze della mancata stipula:
Chi non rispetta l’obbligo rischia di perdere il diritto all’assegnazione di contributi, sovvenzioni o agevolazioni pubbliche, inclusi i sussidi previsti in caso di eventi calamitosi. In pratica: senza polizza, nessun rimborso pubblico in caso di disastro.
La Situazione dei Privati: nessun Obbligo, ma Alta Esposizione
Per le famiglie e i privati cittadini non esiste attualmente un obbligo assicurativo per le catastrofi naturali. L’Italia è uno dei pochi Paesi europei a non aver ancora esteso l’obbligo anche alle abitazioni private — un ritardo significativo considerando la fragilità geologica e sismica del territorio nazionale.
Eppure i dati parlano chiaro:
| Rischio | Famiglie esposte |
|---|---|
| Rischio sismico elevato (zone 1 e 2) | Circa il 44% del territorio nazionale |
| Rischio idrogeologico (frane e alluvioni) | 7,5 milioni di italiani in aree ad alto rischio |
| Rischio alluvionale | Oltre 3.000 comuni a rischio medio-elevato |
| Case non assicurate contro catastrofi naturali | Oltre l’80% del patrimonio residenziale |
I danni al patrimonio residenziale privato causati da eventi catastrofali in Italia nell’ultimo decennio ammontano a decine di miliardi di euro. Di questi, la quota coperta da assicurazioni private è marginale: la quasi totalità dei rimborsi arriva — quando arriva — dallo Stato, con tempi e modalità spesso insoddisfacenti.
Cosa Copre la Polizza Catastrofi Naturali per i Privati
Una polizza casa con garanzia catastrofi naturali copre i danni materiali all’immobile e in alcuni casi al contenuto causati da:
Terremoto e sisma
Copre i danni strutturali all’abitazione causati da eventi sismici, inclusi:
- Riparazione dei danni strutturali (muri portanti, fondamenta, solai)
- Demolizione e ricostruzione in caso di danni irreparabili
- Spese di sgombero e messa in sicurezza
- Sistemazione alternativa durante i lavori (in alcune polizze)
Alluvione e inondazione
Copre i danni causati dall’esondazione di corsi d’acqua, allagamenti da precipitazioni intense, frane di fango, inclusi:
- Danni alle strutture dell’immobile
- Danni al contenuto (mobili, elettrodomestici, beni personali)
- Spese di pulizia e bonifica
Frana e smottamento
Copre i danni causati da movimenti franosi che coinvolgono l’abitazione o le sue pertinenze.
Grandine ed eventi atmosferici estremi
Molte polizze includono i danni causati da grandine intensa, vento forte oltre una certa soglia di velocità, neve eccezionale.
Cosa Non Copre: le Esclusioni più Importanti
Come ogni polizza, anche la Cat Nat per privati ha esclusioni significative:
- Immobili in zone a rischio non dichiarate: se l’immobile è in una zona classificata a rischio idrogeologico elevato, alcune compagnie possono escludere questa garanzia o applicare sovrapprezzi
- Manutenzione carente: danni derivanti da mancata manutenzione ordinaria possono essere contestati
- Abuso edilizio: immobili costruiti senza regolare concessione edilizia sono generalmente esclusi
- Danni indiretti: perdita di affitto, costi di trasloco, danni psicologici non sono tipicamente coperti
- Eruzione vulcanica: non sempre inclusa; verificare esplicitamente se si vive in zone a rischio
Quanto Costa la Polizza Catastrofi Naturali per i Privati
Il costo dipende principalmente da zona sismica, zona di rischio idrogeologico e valore dell’immobile:
| Profilo dell’immobile | Costo annuale indicativo |
|---|---|
| Appartamento in zona sismica bassa, valore 150.000 euro | 80–150 euro |
| Appartamento in zona sismica media, valore 200.000 euro | 150–300 euro |
| Villetta in zona sismica elevata, valore 300.000 euro | 300–600 euro |
| Immobile in zona a rischio alluvionale elevato | Sovrappremio del 30–80% |
Molte polizze multirischio casa includono già la garanzia eventi atmosferici e, in alcune versioni complete, anche sisma e alluvione. Vale la pena verificare se la tua polizza casa già include queste coperture prima di valutare una polizza separata. Puoi confrontare le offerte disponibili nella guida alle assicurazioni per catastrofi naturali casa e attraverso il confronto preventivi casa di InfoAssicurazioni.
Il Confronto con gli Altri Paesi Europei
L’Italia è in ritardo rispetto agli altri grandi Paesi europei nella copertura assicurativa contro le catastrofi naturali:
| Paese | Obbligo per privati | Penetrazione assicurativa |
|---|---|---|
| Francia | Sì (dal 1982) | Oltre il 90% delle abitazioni |
| Spagna | Sì (sistema consorzio) | Oltre l’85% |
| Germania | No, ma molto diffusa | Circa il 50% |
| Italia | No (solo imprese dal 2026) | Meno del 20% |
| Giappone | Parzialmente obbligatoria | Circa il 65% |
Il divario con la Francia è particolarmente significativo: il sistema francese obbliga le compagnie a includere la copertura Cat Nat in ogni polizza multirischio abitazione, con un sovrapremio standardizzato. Il risultato è una penetrazione assicurativa che non ha paragoni in Italia.
Come Verificare il Rischio del Tuo Immobile
Prima di scegliere la polizza più adatta, è utile conoscere la classificazione del proprio immobile:
Rischio sismico:
Il Dipartimento della Protezione Civile offre la mappa della classificazione sismica italiana. Le zone vanno da 1 (massimo rischio) a 4 (rischio basso). Campania, Calabria, Sicilia, Lazio centrale, Marche, Umbria e Abruzzo hanno aree classificate in zona 1 e 2.
Rischio idrogeologico:
L’ISPRA pubblica le mappe del rischio idrogeologico per tutto il territorio nazionale, consultabili gratuitamente online.
Rischio alluvionale:
Le Autorità di Bacino Distrettuali pubblicano le mappe di pericolosità e rischio di alluvione per ogni area del territorio.
Errori da Evitare
- Pensare “non mi riguarda perché vivo al Nord”: il rischio idrogeologico è distribuito su tutto il territorio; anche Lombardia, Piemonte e Veneto sono stati colpiti da alluvioni significative negli ultimi anni
- Confondere la garanzia eventi atmosferici con la copertura sismica: una polizza che copre grandine e vento non copre automaticamente i terremoti
- Ignorare la franchigia proporzionale: molte polizze Cat Nat applicano una franchigia percentuale (es. 10–15% del danno); per danni elevati può essere molto significativa
- Non dichiarare la zona sismica dell’immobile: omettere questa informazione al momento della stipula può invalidare il rimborso in caso di sinistro
- Confondere l’indennizzo assicurativo con i contributi pubblici: la polizza paga indipendentemente dall’intervento statale, e i tempi sono incomparabili
FAQ
Se il mio Comune è classificato in zona sismica 4, ha senso assicurarsi contro il sisma?
La zona 4 indica rischio basso ma non nullo. Se l’immobile ha un valore significativo e non si dispone di fondi sufficienti per far fronte a danni strutturali importanti, una copertura sismica base può comunque avere senso, a costi contenuti.
La polizza Cat Nat copre anche i beni mobili all’interno dell’abitazione?
Dipende dal contratto. Alcune polizze coprono solo le strutture dell’immobile, altre includono anche il contenuto. Verifica sempre esplicitamente questa distinzione al momento della stipula.
Se ricevo un contributo pubblico per danni da calamità, la compagnia detrae l’importo dall’indennizzo?
Generalmente sì. La maggior parte dei contratti prevede che i contributi pubblici ricevuti per lo stesso danno vengano dedotti dall’indennizzo assicurativo, per evitare il doppio rimborso.
Posso assicurarmi contro il sisma se vivo in un condominio?
Sì, ma con alcune specificità. Puoi assicurare la tua unità immobiliare individualmente. Per una copertura completa dell’edificio, è preferibile una polizza condominiale che copra l’intero fabbricato: spesso è più conveniente e più efficace.
La polizza catastrofi naturali è detraibile fiscalmente?
La polizza Cat Nat per i privati non gode di detrazioni fiscali specifiche, a differenza delle polizze vita e infortuni. Per le imprese, il premio è invece deducibile come costo aziendale.
✅ Cosa Puoi Fare da Oggi
- Verifica la zona sismica del tuo Comune sul portale della Protezione Civile
- Controlla se la tua polizza casa include già una garanzia eventi atmosferici, sisma o alluvione: molte polizze complete la includono senza che il proprietario ne sia consapevole
- Valuta la copertura Cat Nat se vivi in zona sismica 1–2 o in aree classificate a rischio idrogeologico elevato: il sovrapremio annuale è spesso inferiore ai 200 euro
- Confronta le polizze multirischio che includono nativamente la garanzia catastrofi naturali, usando il confronto preventivi assicurazione casa di InfoAssicurazioni
- Se sei un imprenditore, verifica di aver adempiuto all’obbligo Cat Nat entrato in vigore il 1° gennaio 2026 per non perdere l’accesso ai contributi pubblici in caso di evento calamitoso
La casa è il bene più prezioso che la maggior parte delle famiglie italiane possiede. Proteggerla anche contro i rischi naturali — quelli che lo Stato non sempre riesce a risarcire in modo adeguato e tempestivo — è un atto concreto di responsabilità verso se stessi e verso chi si ama.


