
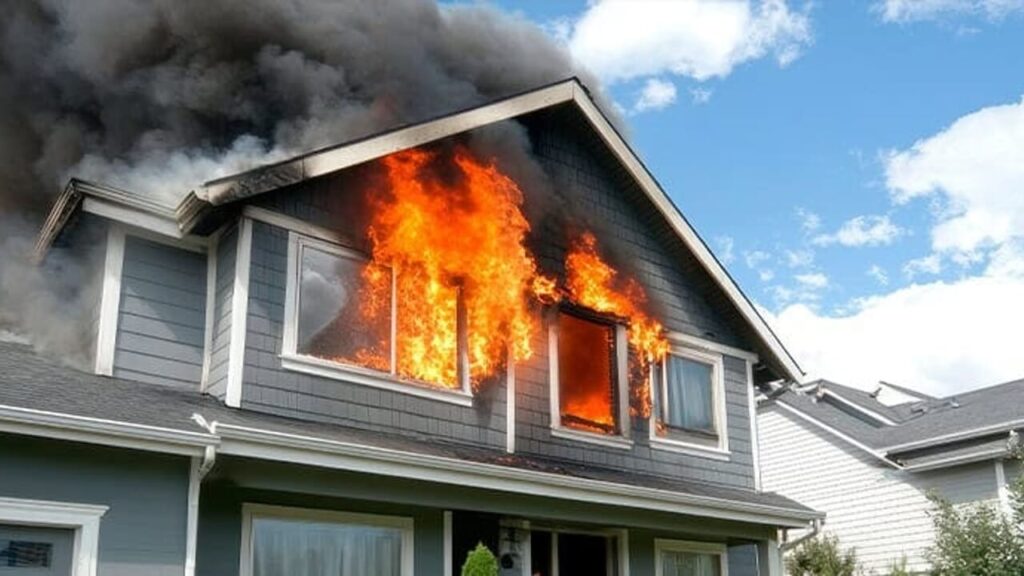
Non è solo il fuoco a fare danni: scopri tutte le garanzie incluse, quelle escluse e come scegliere il massimale giusto per la tua abitazione
Quando si parla di polizza incendio, molti italiani pensano a uno scenario catastrofico e improbabile: le fiamme che divorano l’intera abitazione. In realtà, questa copertura riguarda una gamma di eventi molto più ampia — e molto più frequente — di quanto si immagini. Un corto circuito che brucia il quadro elettrico, un fulmine che danneggia l’impianto, un’esplosione del boiler: tutti eventi che la polizza incendio può coprire, se stipulata correttamente.
Cos’è davvero la polizza incendio
La polizza incendio è una delle garanzie fondamentali di qualsiasi copertura abitativa. Nella sua forma base protegge l’immobile — e spesso anche il contenuto — da danni causati da:
- Incendio (anche se originato da un appartamento vicino)
- Fulmine e scariche atmosferiche
- Esplosione e scoppio (caldaia, bombola del gas, ecc.)
- Fumo in conseguenza di incendio
- In molti contratti: cortocircuito e danni agli impianti elettrici
È importante distinguere tra copertura del fabbricato (le mura, gli impianti fissi, le strutture) e copertura del contenuto (mobili, elettrodomestici, oggetti personali). Alcune polizze le includono entrambe, altre coprono solo una delle due. Verifica sempre cosa hai sottoscritto.
Cosa è escluso: le sorprese da evitare
Anche una buona polizza incendio presenta esclusioni che è fondamentale conoscere prima del sinistro:
- Incendio doloso: se l’incendio è appiccato volontariamente dall’assicurato, il rimborso non scatta
- Danni da guerra o terrorismo: esclusi nella quasi totalità dei contratti standard
- Beni di valore eccezionale non dichiarati: opere d’arte, gioielli e collezioni richiedono coperture specifiche
- Danni da eventi atmosferici (grandine, vento): generalmente esclusi dalla garanzia incendio base e coperti da una garanzia separata
- Usura e vizi costruttivi: i danni derivanti da mancata manutenzione non sono rimborsabili
Una delle cause più frequenti di contestazione in fase di liquidazione è la sottoassicurazione: quando il valore dichiarato dell’immobile è inferiore a quello reale, il rimborso viene ridotto proporzionalmente. Se la tua casa vale 250.000 euro ma ne hai dichiarati 150.000, in caso di sinistro totale riceverai solo il 60% del danno.
Come si calcola il premio
Il costo annuo di una polizza incendio dipende da diversi fattori:
| Fattore | Impatto sul premio |
|---|---|
| Valore dell’immobile | Maggiore il valore, maggiore il premio |
| Zona geografica | Aree a rischio sismico o idrogeologico costano di più |
| Tipo di costruzione | Edifici in legno o con coperture non ignifughe hanno premi più alti |
| Piano dell’appartamento | I piani alti hanno minor rischio allagamento ma maggior esposizione al vento |
| Presenza di impianto antifurto/antincendio | Riduce il premio del 10–20% |
| Massimale scelto | Direttamente proporzionale al costo |
Per un appartamento di 100 mq con un valore di ricostruzione di circa 200.000 euro, il costo medio di una polizza incendio base si aggira tra 60 e 120 euro l’anno. Se si aggiungono garanzie per il contenuto e coperture accessorie, si può arrivare a 150–250 euro annui.
Polizza base vs. polizza all-risk: quale scegliere
La polizza incendio base copre solo i rischi espressamente elencati nel contratto. La polizza all-risk (o multirischio casa) inverte la logica: copre tutto, tranne ciò che è esplicitamente escluso. È una distinzione fondamentale.
Con la polizza all-risk, danni come la rottura accidentale di una lastra del piano cottura, un danno idrico improvviso o la caduta di un oggetto pesante sulle piastrelle sono normalmente rimborsati. Con la polizza base, molto probabilmente no.
Il costo aggiuntivo di una polizza all-risk rispetto a una base è mediamente del 30–50%, ma la copertura molto più ampia la rende una scelta conveniente per chi vuole dormire sonni tranquilli.
Consigli pratici per scegliere bene
- Calcola il valore di ricostruzione dell’immobile (non il valore di mercato): è su questo che si basa il massimale corretto
- Elenca i beni contenuti in casa e assegna loro un valore realistico
- Scegli un massimale adeguato: meglio essere leggermente sovrassicurati che sottoassicurati
- Leggi le condizioni di recesso: alcune polizze si rinnovano automaticamente senza possibilità di uscita a breve termine
- Confronta almeno tre preventivi prima di scegliere: le differenze di prezzo a parità di copertura possono essere significative
✅ Cosa puoi fare da oggi
- Controlla il massimale dichiarato nella tua polizza e confrontalo con il valore reale di ricostruzione del tuo immobile
- Verifica se la copertura include anche il contenuto o solo il fabbricato
- Se hai oggetti di valore (gioielli, strumenti musicali, quadri), chiedi come assicurarli correttamente
- Richiedi un preventivo per una polizza all-risk: potresti scoprire che costa meno di quanto pensi
Una casa assicurata correttamente non è una spesa: è una certezza che vale ogni euro investito.


