
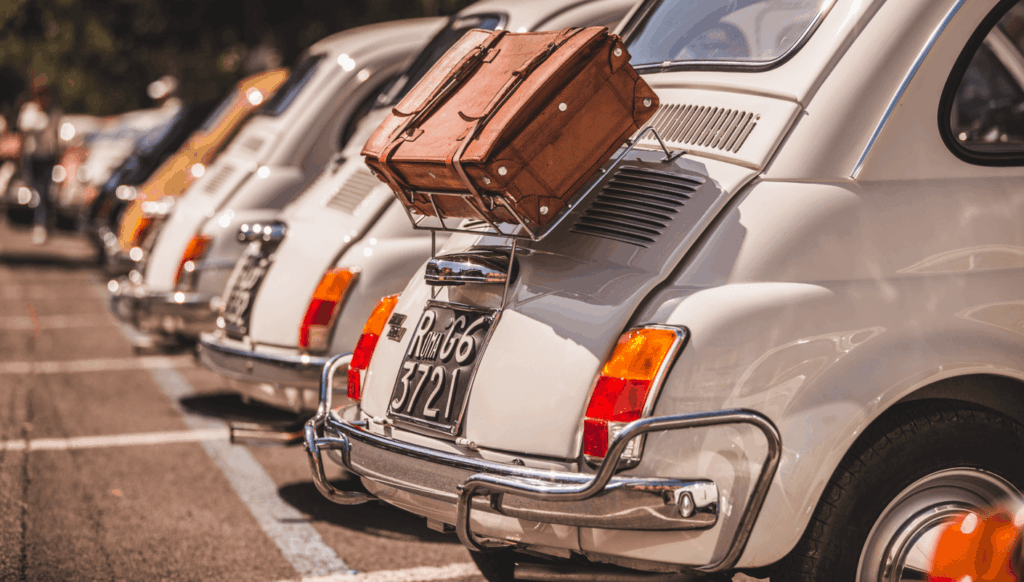
Maggiore è il valore collezionistico, meno la vecchia auto è “solo un mezzo di trasporto”: ecco come trattarla in modo diverso anche dal punto di vista assicurativo.
La passione per le auto d’epoca e per i veicoli storici continua a crescere tra gli appassionati italiani, sia come investimento che come piacere quotidiano. Ma assicurare una vettura degli anni ’60, ’70 o ’80 non è come assicurare una moderna utilitaria qualsiasi: la logica del rischio cambia, la cultura del proprietario cambia e di conseguenza cambiano anche le coperture, i costi e le modalità di gestione del rapporto con la compagnia assicurativa.
Perché un’epoca non è come un’auto normale
La grande differenza tra una vettura storica e una vettura “di serie” è la valutazione del valore. Una Fiat 500 del 1965 usata regolarmente e tenuta in stato originale può valere parecchie migliaia di euro, mentre una utilitaria del 2010 in condizioni medie ha un valore residuo molto più basso. La polizza deve tener conto di questo valore reale e di quello collezionistico, non solo di un valore tabellare teorico.
Inoltre:
- Le auto storiche vengono guidate meno chilometri all’anno e spesso solo in occasioni specifiche.
- I proprietari sono spesso più attenti alla manutenzione e meno inclini a usarle in modo “ruder”.
- Il rischio di incidente serio è spesso più basso, ma se avviene il danno può essere economicamente più significativo per la rarità e il valore dei pezzi originali.
Polizza RCA e classe di merito storica
La RCA obbligatoria per veicoli storici funziona come per le auto normali: copre i danni causati a terzi, indipendentemente dall’età del veicolo. La differenza importante riguarda la classe di merito e la sanzione per colpa di incidente.
Molte assicurazioni “storiche” riconoscono:
- Un livello di classe di merito separato per i veicoli d’epoca, che non incide sulla storia assicurativa delle auto moderne della stessa persona.
- Bonus per veicoli a basso uso: se il veicolo è indicato come “storico usato saltuariamente”, il premio RCA può essere più basso (anche se il valore dell’auto è alto).
- La possibilità di riportare la classe di merito storica anche se il veicolo non è più assicurato, per utilizzarla in caso di nuovo acquisto.
Per ottenere questi vantaggi spesso è necessario:
- iscrivere il veicolo al Registro Storico ACI (o equivalente),
- tener traccia precisa dell’uso effettivo (km annuali, uso solo in occasioni speciali),
- comunicare chiaramente alla compagnia il profilo di guida del proprietario.
Kasko e mini kasko per vetture storiche
La questione più delicata è la kasko. Le compagnie specializzate in veicoli storici offrono:
- Valutazione a valore di mercato storico, non solo a tabulato,
- La possibilità di mantenere la carrozzeria originale (sostituzione con pezzi nuovi solo se necessario),
- Massimali più elevati per coprire il valore reale e la rarità di parti di ricambio originali.
La mini kasko per auto storica è spesso interessante:
- copre eventi specifici (furto, incendio, incendio, eventi atmosferici, vandalismi),
- mantiene la possibilità di pagare un premio più contenuto rispetto alla kasko completa,
- è spesso sufficiente per chi usa poco l’auto e la tiene in garage ben chiuso.
In alcuni casi, la compagnia richiede:
- foto dettagliate del veicolo (stato della carrozzeria, interni, documentazione di restauri),
- sistema di sicurezza adeguato (impianto anti‑furto dedicato, ganci di sicurezza),
- garage chiuso e sorvegliato per avere certi tipi di copertura.
Assicurazione furto e danneggiamenti
Le auto storiche sono un bersaglio ideale per i ladri e per i vandalici, soprattutto se:
- appartengono a modelli rari,
- sono tenute in aree visibili,
- hanno accessori di valore (cromature, fari originali, interni in pelle).
La copertura furto deve essere:
- specifica per il veicolo storico (non solo “automobile”),
- estesa alle parti esterne (cerchi, griglie, fanali),
- con un massimale adeguato al valore reale e al valore di mercato, non solo a quello di ripristino “a nuovo” standardizzato.
Le compagnie specializzate spesso:
- consentono la sostituzione con parti originali o equivalenti restaurate,
- considerano la differenza del valore originale come parte del danno indennizzabile,
- richiedono prove fotografiche e documentali di manutenzione periodica.
Assicurazione per restauri e riparazioni specializzate
Una parte importante del mondo delle auto d’epoca è la restaurazione. Le spese di riparazione in un’officina specializzata in veicoli storici possono essere molto più alte di una riparazione “normale”. La polizza può:
- includere copertura per pezzi restaurati o metallurgicamente riparati,
- prevedere liste di officine riconosciute (anche se questo può limitare la libertà di scelta),
- riconoscere la manodopera più costosa tipica delle riparazioni storiche.
È importante verificare:
- se la compagnia riconosce la manodopera ad ore e quanto è il tetto,
- se copre o meno i costi di smantellamento e rimontaggio (molto comuni in caso di restauro),
- se esiste una franchigia specifica per veicoli storici (in genere più alta di una normale auto, a causa dei costi di riparazione).
Polizza per uso “collezionista” e uso “pratico”
Alcune compagnie distinguono tra:
- uso collezionista: l’auto è tenuta come oggetto di collezione, guidata raramente, in occasioni specifi che, spesso in raduni o mostre.
- uso pratico: l’auto è guidata in modo più regolare, magari come “seconda auto”.
A seconda dell’uso dichiarato:
- il premio RCA può variare,
- il massimale di copertura può essere diverso,
- le esclusioni (per esempio “guida sportiva” o “competizione”) possono essere più o meno stringenti.
È fondamentale dichiarare l’uso reale del veicolo: usare una vettura dichiarata “collezionista” per lunghi viaggi o usi “ruder” può comportare il rifiuto della copertura in caso di incidente.
Assistenza stradale e ricovero specifico
L’assistenza stradale per veicoli storici prevede:
- interventi differenziati rispetto alle auto normali,
- traino delicato (spesso su pianale),
- supporto per la guida in caso di restituzione (soprattutto per chi è lontano da casa).
Alcune compagnie offrono:
- hotels expenses limitate,
- ristrutturazione del veicolo presso officine specializzate,
- consulenza sulle best practice per la manutenzione.
Costi e vantaggi per il proprietario moderno
Per un veicolo storico:
- il premio RCA può essere più alto rispetto a un’utilitaria nuova, ma spesso più basso di una sportiva di potenza equivalente,
- il premio kasko è generalmente elevato, a causa del valore di mercato e della rarità dei pezzi di ricambio,
- alcune coperture possibilità di sconti per basso kilometraggio annuo, uso limitato e manutenzione accurata.
✅ Cosa puoi fare da oggi
- Se possiedi una vettura storica, verifica se la tua polizza la tratta come “normale” o come “storica”.
- Valuta la possibilità di trasferirla a una compagnia specializzata in veicoli storici che riconosce la tua classe di merito e il valore reale del veicolo.
- Documenta lo stato attuale dell’auto (foto, documentazione di restauri) e tieni traccia del kilometraggio e dell’uso.
- Chiedi esplicitamente la copertura per furto di parti esterne, assistenza stradale delicata e supporto per officine specializzate.


