
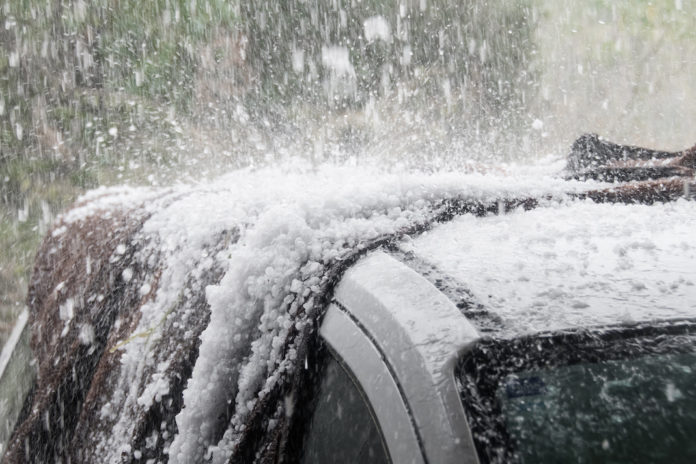
Gli eventi di grandine in Italia sono aumentati del 34% negli ultimi cinque anni. Auto, case e raccolti agricoli sono i beni più colpiti. Guida completa alle coperture disponibili nel 2026.
Aprile 2026: la primavera italiana porta con sé non solo fiori e sole, ma anche i primi temporali violenti della stagione. Negli ultimi anni, il cambiamento climatico ha trasformato profondamente il profilo dei rischi meteorologici in Italia: grandinate sempre più frequenti, con chicchi di dimensioni eccezionali, stanno causando danni ingenti ad auto, abitazioni, pannelli solari, serre e coltivazioni agricole.
I dati parlano chiaro: nel 2025, i danni da grandine in Italia hanno superato i 3,8 miliardi di euro, con un incremento del 34% rispetto al 2020. Le regioni più colpite sono state Lombardia, Veneto, Emilia-Romagna, Piemonte e Toscana — le stesse che concentrano la maggior parte della ricchezza agricola e immobiliare del paese.
Aprile è il mese più critico per attivare le coperture grandinifere: le polizze entrano in vigore con un periodo di carenza di 15-30 giorni dalla sottoscrizione, il che significa che chi aspetta giugno rischia di restare scoperto per i temporali più violenti di maggio e giugno. Agire ora è una scelta di prevenzione concreta.
Il Rischio Grandine in Italia: I Dati del 2026
Prima di analizzare le coperture, è utile inquadrare il fenomeno con dati aggiornati:
- Frequenza: le grandinate significative (chicchi oltre 2 cm) sono cresciute da una media di 180 eventi/anno nel 2015 a 245 eventi/anno nel 2025.
- Intensità: episodi con chicchi oltre 5 cm — capaci di sfondare lamiere e infrangere vetri — si sono triplicati nell’ultimo decennio.
- Stagionalità: il 70% dei danni da grandine avviene tra aprile e luglio, con picco in maggio e giugno.
- Zone a rischio: Pianura Padana, Prealpi, Appennino tosco-emiliano e zone pedemontane del Nord-Est sono le aree più esposte.
- Costo medio sinistro auto da grandine: 2.800-6.500 euro di carrozzeria.
- Costo medio sinistro casa da grandine: 4.000-12.000 euro tra tetto, finestre e strutture esterne.
I Beni Più Colpiti e le Coperture Necessarie
Auto e Veicoli
La grandine è la principale causa di danni alle carrozzerie in Italia durante i mesi primaverili ed estivi. Un episodio di grandine intensa su un’auto lasciata all’aperto può causare:
- Migliaia di ammaccature sulla carrozzeria.
- Parabrezza e lunotto frantumati.
- Specchietti laterali danneggiati.
- Danni ai fari in policarbonato.
Il costo di ripristino dipende dalla tecnica utilizzata:
- PDR (Paintless Dent Repair): 1.500-4.000 euro per grandinate moderate.
- Sostituzione pannelli: 4.000-10.000 euro per grandinate severe.
- Auto totale: per vetture di valore medio-basso con danni estesi.
Copertura necessaria: la garanzia eventi atmosferici della polizza kasko o semi-kasko. Non è inclusa nella RC obbligatoria. I costi:
| Formula | Copertura Grandine | Costo Aggiuntivo/Anno |
|---|---|---|
| RC pura | No | — |
| RC + Eventi Atmosferici | Sì (con franchigia) | 80-180 €/anno |
| Semi-kasko | Sì (spesso senza franchigia) | 150-300 €/anno |
| Kasko completo | Sì (senza franchigia) | 400-800 €/anno |
Consiglio pratico: per un’auto di valore superiore a 15.000-20.000 euro, aggiungere la copertura eventi atmosferici è quasi sempre conveniente in zone ad alto rischio.
Abitazioni e Immobili
Per le abitazioni, la grandine colpisce principalmente:
- Tetto e tegole: le tegole in cotto e ardesia resistono meno ai chicchi grandi.
- Pannelli solari e fotovoltaici: come visto nell’articolo 32, i pannelli sono particolarmente vulnerabili.
- Finestre e vetri: rottura con chicchi oltre 3-4 cm di diametro.
- Grondaie e pluviali: spesso deformati da grandinate intense.
- Tende e pergole: quasi sempre distrutte.
- Strutture esterne: gazebo, casette da giardino, serre amatoriali.
Copertura necessaria: la garanzia eventi atmosferici nella polizza casa. In molte polizze standard è inclusa, ma verifica attentamente:
- Se i pannelli fotovoltaici sono esplicitamente inclusi.
- Se le strutture esterne (tende, pergole, gazebo) sono coperte.
- Qual è il massimale specifico per danni da grandine.
- Se c’è una franchigia per evento atmosferico.
Settore Agricolo
Per chi ha attività agricole, la grandine è il rischio numero uno per le coltivazioni:
- Vigneti: un episodio grave può distruggere un intero raccolto — danni da 10.000 a 100.000 euro per ettaro.
- Frutteti: mele, pere, pesche e ciliegie sono particolarmente vulnerabili.
- Orticole in pieno campo: pomodori, insalate, zucchine.
- Serre: sia la struttura che il contenuto.
Per il settore agricolo esistono polizze agevolate — sostenute dal Fondo di Solidarietà Nazionale e dall’UE — che coprono i danni alle produzioni con contributi pubblici sui premi. Le domande per le polizze agevolate 2026 si chiudono il 30 aprile: chi è in ritardo deve agire immediatamente.
Il Periodo di Carenza: Perché Bisogna Agire Ora
Il fattore temporale è critico per le polizze grandine:
- Nuova polizza casa: il periodo di carenza per eventi atmosferici è generalmente di 15-30 giorni dalla stipula.
- Aggiunta garanzia a polizza esistente: stesse tempistiche.
- Polizza kasko eventi atmosferici auto: carenza di 7-15 giorni dalla sottoscrizione.
- Polizze agricole agevolate: scadenza domande 30 aprile 2026.
Chi stipula a fine aprile è coperto dai temporali di maggio. Chi aspetta giugno rischia di restare scoperto per i picchi stagionali di maggio-giugno.
Come Ridurre il Rischio: Misure Preventive
La prevenzione riduce sia i danni reali che i premi assicurativi:
Per le auto:
- Usa i parcheggi coperti quando possibile.
- Tieni la copertura telo antigrnadine in auto — investimento da 30-80 euro che può evitare sinistri.
- Monitora le allerte meteo e sposta l’auto al chiuso in caso di allerta.
Per le abitazioni:
- Installa tende e pergole con strutture resistenti e tessuti certificati anti-grandine.
- Verifica lo stato delle tegole ogni primavera — tegole danneggiate si rompono più facilmente.
- Proteggi i pannelli solari con vetri temperati di qualità superiore (spessore 4mm+).
Per le coltivazioni agricole:
- Reti antigrandine: il sistema più efficace, con costi da 8.000 a 20.000 euro/ettaro ma protezione vicina al 100%.
- Cannoni anti-grandine: efficaci in zone limitate, controversi per impatto ambientale.
- Serre: per le colture più vulnerabili.
Le compagnie assicurative riconoscono queste misure preventive con sconti sul premio del 10-20%.
Le Nuove Tecnologie Anti-Grandine nel 2026
Il 2026 porta novità tecnologiche interessanti nel settore:
Allerta meteo integrata con polizze: alcune compagnie offrono sistemi di alert preventivo collegati ai radar meteorologici. Quando si prevede una grandinata nella tua zona, ricevi una notifica e hai 30-60 minuti per mettere al sicuro l’auto.
Rilevamento danni automatico: polizze parametriche che liquidano automaticamente il sinistro in base all’intensità della grandinata rilevata dai pluviografi della zona — senza perizia, in poche ore.
Drone survey post-grandine: alcune compagnie utilizzano droni per la perizia dei danni sui tetti, riducendo i tempi da settimane a giorni.
Cosa Fare Immediatamente Dopo una Grandinata
Se la tua auto o casa viene colpita da grandine:
- Fotografa tutto immediatamente: prima che qualsiasi riparazione venga effettuata.
- Non eseguire riparazioni provvisorie senza autorizzazione della compagnia — potrebbero invalidare il sinistro.
- Denuncia il sinistro entro i termini: solitamente 3-10 giorni dall’evento.
- Conserva la documentazione meteo: bollettino meteo del giorno, dichiarazioni di associazioni agricole locali.
- Per le auto: vai in carrozzerie convenzionate con la tua compagnia per procedure più rapide.
Confronto Costi-Benefici: Vale la Pena Assicurarsi dalla Grandine?
Simulazione per un’auto da 22.000 euro parcheggiata all’aperto in Pianura Padana:
Senza copertura grandinifere:
- Probabilità statistica di grandinata con danno significativo in 5 anni: circa 35%.
- Costo medio sinistro: 3.500 euro.
- Costo atteso in 5 anni: 3.500 × 0,35 = 1.225 euro.
Con copertura eventi atmosferici:
- Premio annuo: 120 euro × 5 anni = 600 euro.
- Risparmio netto atteso: 625 euro in 5 anni.
In zone ad alto rischio come la Pianura Padana, la copertura grandine per l’auto si ripaga statisticamente in meno di 5 anni.
📌 Cosa Puoi Fare da Oggi
- Verifica la tua polizza auto: hai la garanzia eventi atmosferici attiva?
- Controlla la polizza casa: i pannelli solari e le strutture esterne sono esplicitamente inclusi?
- Attiva le coperture mancanti subito: il periodo di carenza richiede anticipo.
- Se hai attività agricole: verifica la scadenza del 30 aprile per le polizze agevolate.
- Compra un telo antigrandine per l’auto: 30-80 euro che possono evitare sinistri da migliaia.
La grandine non si annuncia con largo anticipo. Quando arriva, è troppo tardi per assicurarsi. Agire ora, in aprile, è la scelta più razionale per affrontare la stagione più rischiosa dell’anno con la serenità di chi sa di essere protetto.


