
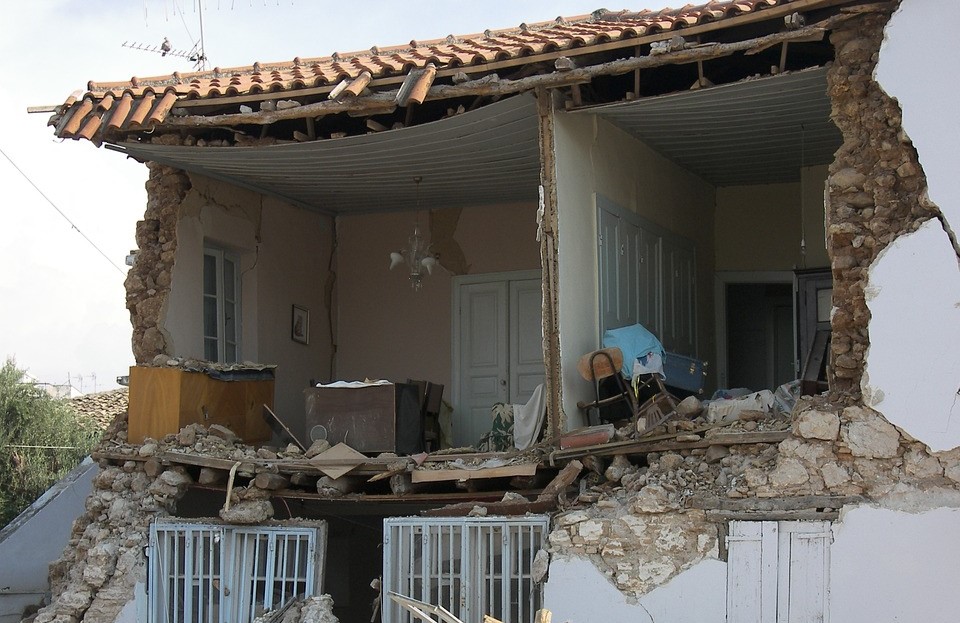
L’Italia è uno dei Paesi europei a più alto rischio sismico, eppure meno del 5% delle abitazioni private è coperto da una polizza contro i terremoti. Scopri come funziona la copertura sismica, quanto costa e se vale davvero la pena averla.
Il 6 aprile 2009, alle 3:32 di notte, L’Aquila veniva rasa al suolo da un terremoto di magnitudo 6.3. Il 24 agosto 2016, Amatrice e Accumoli scomparivano dalla carta geografica in pochi secondi. Questi non sono episodi isolati: l’Italia è attraversata da una delle zone sismiche più attive d’Europa, con oltre il 44% del territorio nazionale classificato ad alto o medio rischio sismico dall’INGV. Eppure, la percentuale di abitazioni private coperte da una polizza contro i terremoti resta drammaticamente bassa.
Il motivo è semplice: pochi italiani sanno come funziona davvero questa copertura, quanto costa e — soprattutto — se la loro polizza casa già la include. Questa guida risponde a tutte queste domande in modo chiaro e pratico.
La Polizza Casa Standard Copre i Terremoti?
La risposta, nella quasi totalità dei casi, è no. La polizza casa tradizionale copre eventi come incendio, furto, danni da acqua e talvolta eventi atmosferici, ma il rischio sismico è quasi sempre escluso dalla copertura base e deve essere aggiunto come garanzia specifica.
Questo è uno degli errori più comuni e potenzialmente devastanti: molti italiani credono di essere coperti per i danni da terremoto perché hanno una polizza casa attiva. Al momento del sinistro, scoprono che la garanzia sismica non era inclusa e che i danni — che possono ammontare a centinaia di migliaia di euro — non vengono rimborsati.
Prima di tutto, quindi, apri il tuo contratto assicurativo e cerca la voce “rischio sismico” o “garanzia catastrofi naturali”. Se non la trovi, molto probabilmente non sei coperto.
Come Funziona la Garanzia Sismica
La copertura sismica è una garanzia aggiuntiva che si può inserire nella polizza casa esistente o stipulare come polizza autonoma. Funziona in modo simile alle altre garanzie danni: in caso di terremoto che causa danni all’immobile o al suo contenuto, la compagnia rimborsa i danni fino al massimale previsto dal contratto, al netto della franchigia.
Gli elementi chiave da conoscere sono:
Cosa copre
- Danni strutturali all’immobile: crepe nei muri portanti, crollo parziale o totale, danni alle fondamenta
- Danni al contenuto: mobili, elettrodomestici, oggetti di valore danneggiati dal sisma
- Spese di demolizione e sgombero: necessarie prima della ricostruzione
- Sistemazione temporanea: alcune polizze coprono le spese di alloggio alternativo mentre l’immobile è inagibile
- Perdita del canone di locazione: per i proprietari che affittano l’immobile danneggiato
Cosa non copre (di solito)
- Danni preesistenti al terremoto
- Immobili già classificati come inagibili prima dell’evento
- Danni causati da eventi successivi al sisma (es. incendi secondari), se non espressamente inclusi
- Terreni e aree esterne all’immobile
Come si Calcola il Premio
Il costo della garanzia sismica dipende da diversi fattori combinati tra loro:
1. La zona sismica dell’immobile
L’Italia è divisa in quattro zone sismiche (da 1 a 4, dove 1 è la più pericolosa). Un immobile in zona 1 — come molte aree di Calabria, Sicilia, Campania, Umbria e Marche — pagherà un premio significativamente più alto rispetto a uno in zona 4.
2. Il valore dell’immobile
Il massimale assicurato deve rispecchiare il valore di ricostruzione dell’immobile, non il valore di mercato. Spesso questi due valori divergono in modo significativo, soprattutto nelle grandi città.
3. Le caratteristiche costruttive
Un immobile in muratura tradizionale ha un profilo di rischio diverso rispetto a uno costruito con tecniche antisismiche moderne. Alcune compagnie richiedono una perizia tecnica per determinare il profilo di rischio dell’edificio.
4. La franchigia scelta
Una franchigia più alta abbassa il premio ma aumenta la quota di danno a carico dell’assicurato.
In media, la garanzia sismica per un appartamento di valore medio (250.000–350.000 euro di valore di ricostruzione) in zona sismica media costa tra i 150 e i 400 euro annui. In zone ad alto rischio, il costo può superare i 600–800 euro.
Vale la Pena? Un’Analisi Concreta
La domanda che molti si pongono è legittima: considerando che i terremoti gravi sono eventi rari, ha senso pagare un premio ogni anno per coprirsi da qualcosa che potrebbe non accadere mai?
La risposta dipende da tre fattori:
- Dove vivi: se la tua abitazione si trova in zona sismica 1 o 2, il rischio è concreto e statisticamente rilevante. Se vivi in zona 4, il rischio è molto basso
- Qual è il valore del tuo immobile: più l’immobile vale, più il potenziale danno non coperto è insostenibile per le finanze familiari
- Hai un mutuo: se l’immobile è gravato da un mutuo, un terremoto che lo rende inagibile potrebbe lasciarti a pagare le rate per una casa che non puoi più abitare né vendere
Per chi vive nelle zone più esposte del Centro-Sud Italia, la garanzia sismica non è un’opzione: è una necessità concreta.
Il Ruolo delle Polizze Catastrofali Obbligatorie
Come accennato nel nostro articolo dedicato, dal 2024 le imprese italiane sono obbligate a stipulare una polizza contro i rischi catastrofali, terremoto incluso. Per le abitazioni private, invece, non esiste ancora un obbligo legale, ma il dibattito politico e normativo sul tema è in corso. Alcune proposte di legge prevedono incentivi fiscali per chi stipula volontariamente una polizza sismica sulla prima casa.
Errori da Evitare
- Assumere che la polizza casa includa il sisma: verificalo sempre leggendo le condizioni di polizza
- Sottostimare il valore di ricostruzione: usa i prezzari regionali delle costruzioni, non il valore catastale
- Scegliere una franchigia troppo alta: in caso di danno grave, potresti trovarti a coprire decine di migliaia di euro
- Non aggiornare il massimale nel tempo: i costi di costruzione aumentano ogni anno; un massimale fissato dieci anni fa potrebbe essere insufficiente oggi
FAQ
Posso aggiungere la garanzia sismica alla mia polizza casa esistente?
Sì, nella maggior parte dei casi è possibile aggiungerla come garanzia accessoria al contratto in corso, anche prima della scadenza annuale.
La garanzia sismica copre anche i danni al condominio?
La polizza del singolo proprietario copre il suo appartamento. I danni alle parti comuni del condominio devono essere coperti dalla polizza condominiale, che idealmente dovrebbe includere anch’essa la garanzia sismica.
Esiste un contributo statale per chi stipula la polizza sismica?
Al momento non esiste un bonus generalizzato per le abitazioni private, ma alcune Regioni ad alto rischio sismico hanno sperimentato incentivi locali. È sempre utile verificare le agevolazioni disponibili nella propria regione.
✅ Cosa Puoi Fare da Oggi
- Apri la tua polizza casa e verifica se la garanzia sismica è inclusa o meno
- Controlla in quale zona sismica si trova il tuo immobile sul sito dell’INGV
- Calcola il valore di ricostruzione dell’immobile con un professionista o usando i prezzari regionali
- Richiedi un preventivo per aggiungere la garanzia sismica alla tua polizza esistente
- Confronta le offerte usando il confronto preventivi casa di InfoAssicurazioni
Nessuno può prevedere un terremoto. Ma tutti possono decidere, oggi, di non farsi trovare impreparati.


