
Il sistema bonus-malus è uno dei meccanismi più incompresi del mondo assicurativo italiano. Milioni di automobilisti perdono anni di bonus senza sapere perché. Questa guida spiega tutto, con esempi pratici e consigli concreti.
Hai guidato per cinque anni senza un sinistro, sei convinto di avere un ottimo bonus e poi, al momento del rinnovo, scopri che la tua classe di merito è peggiorata — o peggio, che non è stata trasferita correttamente sul nuovo veicolo. Oppure hai prestato la macchina a un amico che ha avuto un incidente e ora ti ritrovi a pagare molto di più. Il sistema bonus-malus è uno degli strumenti più importanti e meno capiti dell’assicurazione auto in Italia. Capire come funziona davvero può farti risparmiare centinaia di euro ogni anno.
Cos’è il Sistema Bonus-Malus
Il bonus-malus è un meccanismo di tariffazione progressiva che premia i guidatori virtuosi e penalizza chi causa incidenti. È basato sul concetto di classe di merito: ogni assicurato viene collocato in una classe che riflette il suo storico sinistrale. Più è alta la classe di merito (in senso positivo), più basso è il premio da pagare.
In Italia, il sistema è regolato dall’IVASS e prevede una scala di classi che va da 1 (la migliore, riservata a chi non ha mai causato sinistri per molti anni) a 18 (la peggiore, assegnata tipicamente ai neoassicurati o a chi ha causato più sinistri). Al momento della prima assicurazione, ogni conducente parte dalla classe 14.
Come Si Calcola la Classe di Merito
Il meccanismo è semplice in teoria, ma spesso frainteso nella pratica:
- Anno senza sinistri: si scala di una classe verso il basso (miglioramento), con riduzione del premio
- Anno con un sinistro con colpa: si sale di due classi (peggioramento), con aumento del premio
- Anno con due sinistri con colpa: si sale di quattro classi
- Sinistri senza colpa: in linea di principio non influiscono sulla classe di merito, ma alcune compagnie applicano clausole diverse
L’attestato di rischio — il documento che certifica la tua classe di merito — ti viene inviato dalla compagnia almeno 30 giorni prima della scadenza della polizza. Conservalo sempre: è il tuo “curriculum” assicurativo e ti permette di portare il bonus con te quando cambi compagnia.
Come Si Trasferisce il Bonus a un Nuovo Veicolo
Uno dei diritti più importanti e meno conosciuti degli assicurati italiani riguarda il trasferimento della classe di merito. Le regole sono le seguenti:
Vendita del veicolo e acquisto di uno nuovo
Quando vendi l’auto e ne acquisti una nuova, puoi trasferire la tua classe di merito al nuovo veicolo. Non sei obbligato a ricominciare dalla classe 14. È sufficiente presentare l’attestato di rischio alla nuova compagnia.
Secondo veicolo in famiglia
Se in famiglia c’è già un’auto assicurata, il secondo veicolo intestato a un familiare convivente può beneficiare della legge 134/2012: permette di assicurare il secondo mezzo con la stessa classe di merito del veicolo migliore già in famiglia. È un risparmio enorme per le famiglie con neopatentati.
Cambio di intestatario
Se trasferisci la proprietà del veicolo a un familiare convivente, la classe di merito può seguire il veicolo. Ma attenzione: se il nuovo intestatario ha una classe peggiore, si applica quella del contratto precedente.
Quando Si Rischia di Perdere il Bonus
Esistono situazioni specifiche in cui gli assicurati perdono anni di bonus accumulati, spesso senza rendersene conto:
1. Interruzione della polizza
Se lasci il veicolo non assicurato per un periodo e poi riprendi, alcune compagnie non riconoscono lo storico precedente. Mantieni sempre la copertura attiva o trasferisci tempestivamente il bonus.
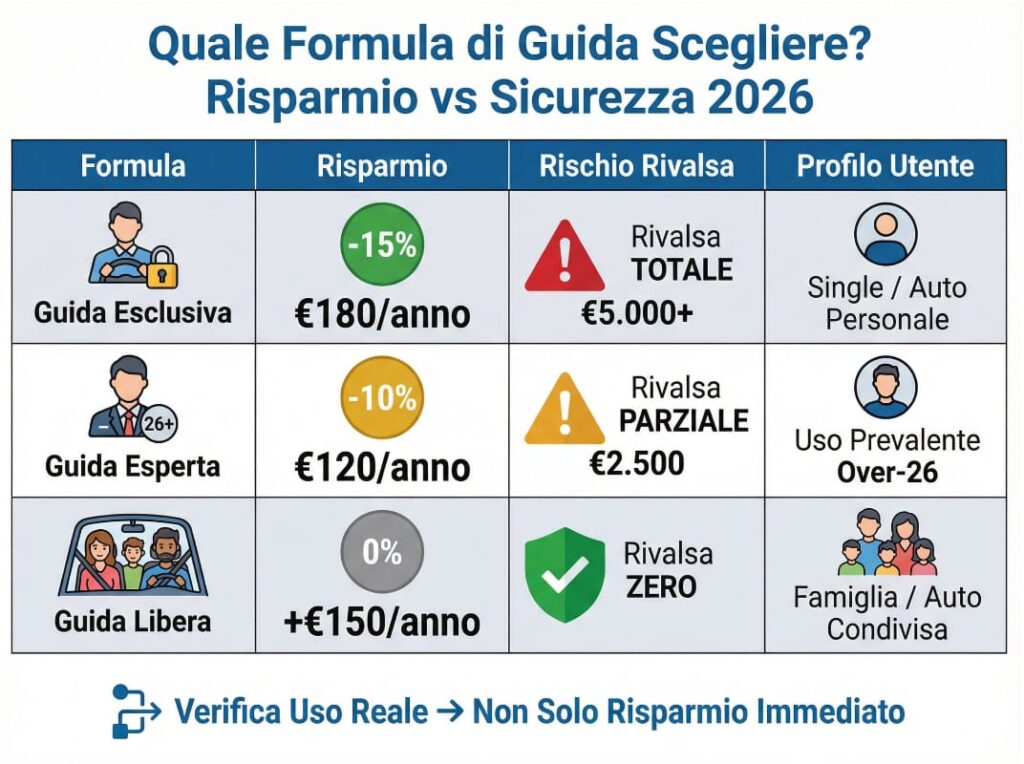
2. Sinistro causato da un guidatore occasionale
Se presti l’auto e il guidatore causa un sinistro con colpa, il sinistro viene registrato a carico del contraente della polizza, non del guidatore occasionale. La tua classe di merito peggiora anche se non eri alla guida.
3. Cambio di targa senza comunicazione
Se cambi veicolo e non comunichi correttamente il trasferimento della classe, potresti perdere il bonus accumulato.
4. Scelta della clausola “protezione del bonus”
Alcune polizze offrono una garanzia opzionale che protegge la classe di merito in caso di primo sinistro con colpa. Costa qualcosa in più, ma per chi ha una classe di merito bassa (quindi un premio già contenuto) può essere un investimento intelligente.
La Differenza tra Classe CU e Classe Interna
Questo è uno dei punti più confusi: esistono due tipi di classe di merito in Italia.
- Classe CU (Classe Universale): è la classe ufficiale, certificata sull’attestato di rischio e riconosciuta da tutte le compagnie. È quella che “porti con te” quando cambi assicuratore
- Classe interna (o commerciale): è la classe che ogni compagnia usa internamente per calcolare il premio. Può differire dalla classe CU e non è trasferibile ad altre compagnie
Quando confronti i preventivi, assicurati che la compagnia stia usando la tua classe CU reale, non una classe interna più alta che farebbe lievitare il premio.
Esempi Pratici
Esempio 1 — Il guidatore virtuoso
Marco, 45 anni, è in classe CU 3 dopo 11 anni senza sinistri. Paga 380 euro annui. Se quest’anno causa un sinistro con colpa, passa alla classe CU 5 e il suo premio potrebbe salire a 480–520 euro. Con la clausola “protezione bonus”, resterebbe in classe 3.
Esempio 2 — Il neopatentato con la legge 134
Sofia, 19 anni, prende la patente. In famiglia c’è già un’auto in classe CU 2. Grazie alla legge 134/2012, può assicurare la sua prima auto direttamente in classe CU 2, risparmiando potenzialmente 600–800 euro rispetto alla classe 14 di partenza.
Esempio 3 — L’auto prestata
Luca presta l’auto al fratello, che tampona un’altra vettura. Il sinistro viene addebitato alla polizza di Luca: la sua classe peggiora di due posizioni, con un aumento del premio al rinnovo. Luca non era alla guida, ma è il contraente della polizza.
FAQ
Posso controllare la mia classe di merito online?
Sì. Puoi verificare la tua classe CU sull’attestato di rischio, che la compagnia è obbligata a inviarti almeno 30 giorni prima della scadenza. Puoi anche richiederlo in qualsiasi momento alla tua compagnia.
Se cambio compagnia, perdo il bonus accumulato?
No. La classe CU è tua e ti segue ovunque. Presentando l’attestato di rischio alla nuova compagnia, il tuo storico viene riconosciuto.
Quanto tempo ci vuole per passare dalla classe 14 alla classe 1?
In teoria, senza sinistri con colpa, ci vogliono 13 anni per passare dalla classe 14 alla classe 1. Con la legge 134/2012 e il trasferimento del bonus familiare, si può partire da una classe molto migliore.
✅ Come Proteggere il Tuo Bonus
- Conserva sempre l’attestato di rischio: è il documento che certifica la tua classe CU
- Valuta la clausola protezione bonus se sei in una classe bassa e vuoi mantenere il premio contenuto
- Fai attenzione a chi presta l’auto: un sinistro del guidatore occasionale pesa sulla tua polizza
- Usa la legge 134/2012 se hai figli neopatentati in famiglia: è un risparmio concreto e immediato
- Confronta i preventivi portando la tua classe CU reale usando il comparatore auto di InfoAssicurazioni
Il bonus-malus non è solo un numero su un documento: è la sintesi di anni di guida responsabile. Capire come funziona e come proteggerlo è uno dei modi più efficaci per tenere sotto controllo il costo della propria assicurazione auto anno dopo anno.


