
L’invecchiamento della popolazione rende sempre più probabile la perdita di autosufficienza. Le assicurazioni LTC garantiscono rendite mensili per assistenza e cure. Ecco come funzionano, a quale età sottoscriverle e perché sono sempre più necessarie
In Italia ci sono oltre 3 milioni di persone non autosufficienti che necessitano assistenza quotidiana per mangiare, lavarsi, vestirsi, muoversi. Il costo medio di una badante convivente è €1.200-1.800 mensili, una RSA (casa di riposo) costa €1.800-3.500 mensili, e l’assistenza domiciliare professionale €15-25 l’ora. Per una famiglia media, sostenere questi costi per anni o decenni è impossibile senza intaccare patrimoni o vendere immobili. Le polizze Long Term Care (LTC) promettono di proteggere da questo scenario erogando rendite mensili vitalizie se diventi non autosufficiente, permettendoti di pagarti assistenza adeguata senza gravare economicamente sui figli. Ma quanto costano? A quale età conviene sottoscriverle? E soprattutto: sono davvero la soluzione o solo un costo aggiuntivo che sfrutta la paura di invecchiare? Facciamo chiarezza su un prodotto assicurativo complesso ma sempre più rilevante.
Cos’è la Long Term Care
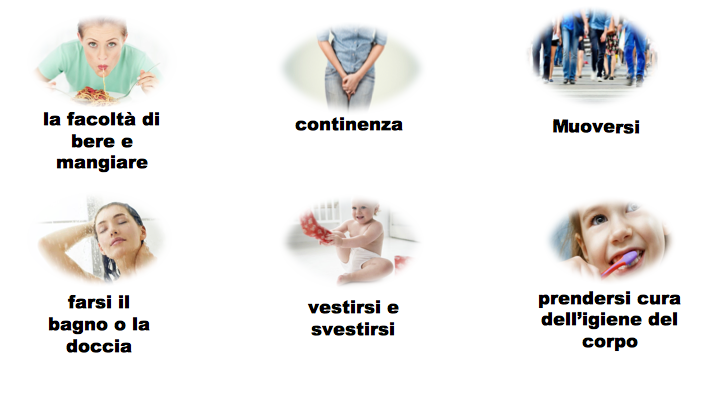
La polizza Long Term Care è un’assicurazione che eroga una rendita mensile vitalizia (fino al decesso) o un capitale se l’assicurato perde l’autosufficienza e necessita assistenza continuativa per svolgere le attività quotidiane fondamentali. La non autosufficienza viene definita medicalmente come impossibilità di compiere autonomamente almeno 3 delle 6 ADL (Activities of Daily Living): alimentarsi, lavarsi/igiene personale, vestirsi/spogliarsi, mobilità/trasferimenti (letto-sedia), continenza (controllo sfinterico), e uso del bagno.
Alcune polizze includono anche deficit cognitivi gravi (Alzheimer, demenza senile grave) come causa di non autosufficienza anche se fisicamente la persona è ancora mobile. La certificazione richiede valutazione medica da parte di commissione o medico nominato dalla compagnia, che accerta il grado di non autosufficienza secondo scale standardizzate (Barthel Index, Katz Index).
Le polizze LTC si dividono in due tipologie principali: rendita mensile vitalizia (la più comune) che eroga importo fisso mensile (€500-3.000) finché vivi in stato di non autosufficienza, oppure capitale unico che versa somma forfettaria (€50.000-200.000) da usare liberamente per assistenza. La rendita è preferibile per non autosufficienza prolungata (anni o decenni), il capitale per situazioni più brevi o necessità di adattamenti casa/cure immediate.
Invecchiamento popolazione e rischi crescenti
I dati demografici rendono la LTC sempre più rilevante. L’Italia ha una delle popolazioni più anziane al mondo: il 24% degli italiani ha oltre 65 anni (14 milioni di persone), il 7% oltre 80 anni (4 milioni). Le proiezioni ISTAT indicano che entro il 2050 il 35% della popolazione avrà oltre 65 anni. L’invecchiamento porta inevitabilmente aumento di fragilità e non autosufficienza.
La probabilità di diventare non autosufficiente cresce esponenzialmente con l’età: a 65 anni è del 5-8%, a 75 anni sale al 15-20%, a 85 anni raggiunge il 40-50%, e oltre 90 anni supera il 60%. Mediamente, una persona che compie 65 anni ha il 40% di probabilità di diventare non autosufficiente prima di morire. Le donne sono più a rischio (vivono più a lungo e hanno più probabilità di sviluppare demenze).
La durata media della non autosufficienza è 4-7 anni, ma può durare anche 15-20 anni per chi diventa non autosufficiente giovane (60-70 anni) o ha patologie cronico-degenerative lente. Il costo totale medio per assistenza a persona non autosufficiente è €100.000-250.000 in totale, cifre che poche famiglie possono sostenere senza impattare gravemente su patrimoni e qualità di vita di tutti i membri.
Come funziona l’indennizzo
L’attivazione della polizza LTC segue un processo preciso. Quando ritieni di essere diventato non autosufficiente, devi presentare richiesta formale alla compagnia allegando certificazioni mediche dettagliate, cartelle cliniche, e documentazione sulla tua condizione. La compagnia nomina un medico legale o commissione medica che ti visita e valuta il grado di non autosufficienza secondo le scale previste dal contratto (generalmente Barthel o Katz Index).
Se la commissione certifica non autosufficienza per almeno 3 ADL su 6 (o deficit cognitivo grave se previsto), la polizza si attiva. Generalmente c’è un periodo di franchigia (90-180 giorni) durante il quale devi rimanere non autosufficiente continuativamente prima che inizi l’erogazione. Questo esclude situazioni temporanee reversibili. Superata la franchigia, inizia l’erogazione della rendita mensile che continua finché rimani non autosufficiente.
La rendita è erogata mensilmente e puoi usarla liberamente: pagare badante o assistenza domiciliare, contributo per retta RSA, acquisto ausili (carrozzella, letto ortopedico, sollevatori), adattamenti casa (bagno accessibile, montascale), o semplicemente sostegno economico alla famiglia. Non devi rendicontare le spese, la rendita è tua. Se recuperi autosufficienza (raro ma possibile), l’erogazione cessa. Se peggiori, la rendita continua invariata (attenzione: non aumenta con l’aggravarsi delle condizioni).
Età ideale per sottoscriverla
Il momento di sottoscrizione influenza drammaticamente costi, condizioni e effettiva utilità della polizza. Sottoscrivere tra 40-50 anni offre premi molto bassi (€300-600 annui per rendite €1.000-1.500 mensili), nessuna esclusione per patologie preesistenti (a quell’età statisticamente si è sani), e copertura per tutto il periodo ad alto rischio (65-90 anni). Ideale per chi vuole pianificare protezione a lungo termine bloccando costi favorevoli.
Sottoscrivere tra 50-60 anni comporta premi moderati (€600-1.200 annui), possibile richiesta di esami medici e questionari salute, e rischio di esclusioni per patologie già manifestate o familiarità forte. Comunque sensato perché copre il periodo 70-90 anni ad altissimo rischio. Sottoscrivere dopo 60 anni significa premi elevati (€1.200-2.500+ annui), esami medici obbligatori, molte esclusioni, e molte compagnie non accettano oltre 65-70 anni.
La regola generale è simile a tutte le assicurazioni: prima sottoscrivi, meno paghi e meno esclusioni hai. Chi aspetta di sentirsi “a rischio” (70+ anni, prime avvisaglie problemi salute) scopre che è troppo tardi o troppo costoso. Paradossalmente, la LTC conviene sottoscriverla quando statisticamente non ne hai bisogno, per averla quando ne avrai bisogno.
Costi per età e rendita desiderata
I premi LTC variano enormemente in base a età di sottoscrizione, sesso (donne pagano più degli uomini perché vivono più a lungo e hanno più probabilità non autosufficienza), rendita mensile desiderata, e presenza/durata di franchigie. Per dare riferimenti concreti: uomo 45 anni, rendita €1.000 mensile vitalizia, franchigia 90 giorni: €400-600 annui. Donna 45 anni stesse condizioni: €500-750 annui.
Uomo 55 anni, rendita €1.000 mensile: €800-1.200 annui. Donna 55 anni: €1.000-1.500 annui. Uomo 65 anni, rendita €1.000 mensile: €1.500-2.500 annui. Donna 65 anni: €2.000-3.500+ annui. Rendite più elevate (€1.500-2.000 mensili) aumentano proporzionalmente i premi: circa +50% per €1.500, +100% per €2.000 rispetto a €1.000.
Polizze con franchigie più lunghe (180-365 giorni invece di 90) costano il 20-30% in meno ma iniziano a pagare più tardi. Polizze che coprono solo 2 ADL su 6 invece di 3 (attivazione più facile) costano il 30-50% in più. Le differenze tra compagnie possono superare il 40% su profili identici, rendendo fondamentale confrontare almeno 3-4 preventivi.
Confronto costi polizza vs costi assistenza
Per valutare se la LTC conviene, serve confrontare i costi totali della polizza con quelli dell’assistenza out-of-pocket. Scenario tipo: uomo 50 anni sottoscrive LTC con rendita €1.500 mensile, premio €900 annui. Paga premi fino a 75 anni (25 anni) = €22.500 totali. A 76 anni diventa non autosufficiente e riceve €1.500 mensili (€18.000 annui) per 8 anni fino al decesso a 84 anni = €144.000 totali ricevuti.
Bilancio: pagato €22.500, ricevuto €144.000, guadagno netto €121.500. Se invece non si fosse assicurato, avrebbe dovuto pagare di tasca propria €18.000 annui per 8 anni = €144.000, probabilmente intaccando risparmi, vendendo casa, o gravando sui figli. La polizza in questo scenario conviene enormemente.
Scenario alternativo: stessa persona paga premi per 25 anni (€22.500), ma non diventa mai non autosufficiente e muore a 80 anni improvvisamente. Ha “perso” €22.500 senza ricevere nulla. Però ha vissuto tranquillo sapendo di essere protetto. È il principio assicurativo: paghi per protezione che speri di non usare mai.
Scenario intermedio: diventa non autosufficiente a 82 anni per solo 2 anni prima di morire. Riceve €36.000 totali (€1.500 x 24 mesi) a fronte di €22.500 pagati. Guadagno netto solo €13.500, meno eclatante ma comunque positivo. L’utilità dipende da quando/se diventi non autosufficiente e per quanto tempo.
Cosa puoi fare da oggi
Se hai 40-60 anni e preoccupazioni sul futuro, inizia valutando seriamente una polizza LTC. Non aspettare di essere anziano o di avere problemi salute: sarà troppo tardi o troppo costoso. Richiedi preventivi dettagliati a 3-4 compagnie specificando età, sesso, rendita mensile desiderata (considera costi assistenza nella tua zona: €1.000-1.500 mensili sono minimi ragionevoli per badante part-time, €2.000-2.500 per convivente o contributo RSA).
Confronta non solo i premi ma soprattutto: definizione non autosufficienza (3 ADL su 6 è standard, 2 su 6 meglio ma costa molto di più), inclusione deficit cognitivi (Alzheimer, demenze), durata franchigia (90-180 giorni), rivalutazione automatica rendita (alcune polizze adeguano la rendita all’inflazione, altre no e €1.000 mensili oggi tra 30 anni varranno molto meno), e condizioni attivazione/verifica periodica (alcune compagnie richiedono verifiche annuali dello stato di non autosufficienza).
Considera LTC nell’ambito di pianificazione finanziaria complessiva: se hai patrimoni consistenti (€500.000+), forse puoi auto-assicurarti accantonando €15.000-20.000 annui. Se hai patrimoni modesti o inesistenti, la LTC diventa fondamentale per non gravare sui figli. Se hai figli, considera che la LTC ti permette di lasciare loro eredità intatta invece di consumarla in assistenza.
Infine, non procrastinare per “pensarci ancora”: ogni anno che passa i premi aumentano e le condizioni peggiorano. La differenza tra sottoscrivere a 50 o 60 anni può essere €300-500 annui in più per tutta la vita della polizza, ovvero €6.000-10.000 totali in più.
❓ Domande Frequenti su Polizza Long Term Care
1. Cos’è esattamente la non autosufficienza per le assicurazioni?
Impossibilità di compiere autonomamente almeno 3 delle 6 attività quotidiane fondamentali (ADL): alimentarsi, lavarsi, vestirsi, mobilità, continenza, uso bagno. Certificata da commissione medica.
2. Quanto costa una polizza LTC?
€400-750 annui per 45enni con rendita €1.000 mensile. €800-1.500 annui per 55enni. €1.500-3.500+ annui per over 65. Donne pagano 20-40% in più degli uomini.
3. A quale età conviene sottoscriverla?
Idealmente 40-55 anni: premi bassi, nessuna esclusione, copertura per tutto il periodo a rischio (65-90 anni). Oltre 60 anni diventa costoso, oltre 65-70 molte compagnie rifiutano.
4. La rendita è sufficiente per una badante?
Dipende. Badante convivente costa €1.200-1.800 mensili. Rendita €1.500-2.000 copre quasi totalmente. Rendita €1.000 copre parzialmente, serve integrazione familiare. RSA costa €1.800-3.500, serve rendita alta o integrazione.
5. Cosa succede se non divento mai non autosufficiente?
Hai pagato premi per anni senza ricevere nulla. Alcuni considerano “soldi buttati”, altri “prezzo della tranquillità”. Alcune polizze restituiscono quota premi se non attivate, ma costano molto di più.
6. La rendita aumenta con l’inflazione?
Solo se prevista rivalutazione automatica nel contratto. Polizze senza rivalutazione: €1.000 mensili oggi varranno €500-600 reali tra 30 anni per inflazione. Rivalutazione costa 30-50% in più ma è importante.
7. Devo rendicontare come uso la rendita LTC?
No, la rendita è tua e la usi liberamente: badante, RSA, ausili, adattamenti casa, o semplicemente sostegno familiare. Nessun obbligo di rendicontazione.
8. Quanto dura l’erogazione della rendita?
Finché rimani non autosufficiente, tipicamente fino al decesso. Se miracolosamente recuperi autosufficienza, l’erogazione cessa. La rendita è vitalizia condizionata allo stato di non autosufficienza.
9. Patologie preesistenti sono coperte?
Quasi mai. Se hai già Parkinson, Alzheimer iniziale, o altre patologie al momento della sottoscrizione, sono escluse. Alcune compagnie le coprono dopo 5-10 anni ma con limitazioni. Meglio assicurarsi da sani.
10. Conviene davvero o è meglio risparmiare autonomamente?
Dipende. Con disciplina finanziaria e patrimoni consistenti (€300.000+), auto-assicurazione può funzionare. Per patrimoni modesti o chi preferisce protezione garantita, LTC conviene. Non è per tutti.
Box pratico – Quando conviene la Long Term Care
✅ CONVIENE SE:
- Hai 40-60 anni (premi bassi, lunga copertura)
- Patrimonio modesto/medio (insufficiente per anni di assistenza)
- Vuoi proteggere eredità per figli
- Familiarità per demenze/Alzheimer/Parkinson
- Preferisci protezione garantita a risparmio incerto
❌ NON CONVIENE SE:
- Hai oltre 65-70 anni (premi proibitivi)
- Patrimonio molto consistente (€500.000+, puoi auto-assicurarti)
- Non hai figli/eredi da proteggere
- Preferisci investire autonomamente i premi
- Hai già patologie croniche (verrai escluso)
💰 CALCOLO RENDITA NECESSARIA:
- Badante part-time: €1.000-1.200/mese
- Badante convivente: €1.500-1.800/mese
- RSA base: €1.800-2.500/mese
- RSA qualità alta: €2.500-3.500/mese
- Scegli rendita in base a soluzione preferita + capacità integrazione familiare
InfoAssicurazioni.com – La tua guida affidabile nel mondo delle assicurazioni


