
Scopri chi deve adeguarsi, quanto costa realmente e come integrare con bandi pubblici per tutelare l’impresa senza sprechi
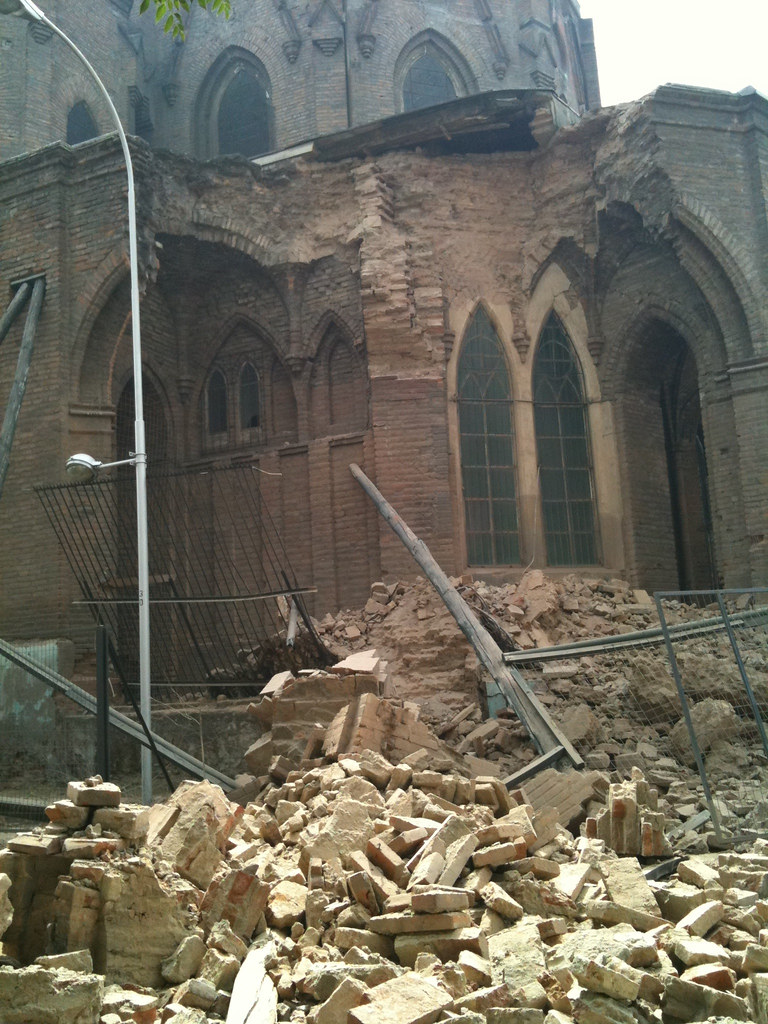
Immagina di gestire una piccola officina meccanica in Emilia-Romagna o un negozio di abbigliamento a Verona: un’alluvione improvvisa, un terremoto o una nevicata estrema possono spazzare via anni di lavoro in poche ore, lasciandoti con danni per centinaia di migliaia di euro e zero liquidità per ripartire. Dal 1° gennaio 2026, oltre 3 milioni di micro e piccole imprese italiane – artigiani, commercianti, laboratori – devono obbligatoriamente stipulare polizze Cat-Nat contro rischi catastrofali, come stabilito dal decreto MIMIT e confermato dalle proroghe del milleproroghe. Non è una scelta: è un requisito per partecipare a gare d’appalto pubbliche, accedere a finanziamenti PNRR o ottenere contributi statali, con sanzioni per inadempienza che bloccano opportunità cruciali. Molti imprenditori lo scoprono all’ultimo, sottovalutando costi medi di 200-600 euro annui, ma la realtà è che queste polizze non sono un mero balzello fiscale: rappresentano un investimento intelligente, specie in un’Italia dove eventi estremi sono triplicati negli ultimi 20 anni. Pensa alle alluvioni del 2023 in Veneto, con PMI rimborsate fino a 250.000 euro: ROI immediato. In questa guida approfondita, ti accompagneremo passo dopo passo attraverso obblighi, coperture, calcoli personalizzati e strategie per minimizzare i costi, integrando con bonus fiscali 2026 e tool digitali. Armati di queste conoscenze, trasformerai un onere in scudo per il tuo business.
Chi Deve Assicurarsi Obbligatoriamente e Cosa Copre una Polizza Cat-Nat
Partiamo chiarendo il perimetro: l’obbligo scatta per microimprese (fino a 2 addetti, fatturato sotto 2 milioni) e piccole (fino a 50 addetti, 10 milioni), escludendo medie e grandi già coperte da normative pregresse. Ristoranti, bar e pubblici esercizi godono di proroga al 31 marzo 2026, tempo prezioso per negoziare senza panico. La polizza Cat-Nat – o Catastrophe Natural – interviene solo per eventi straordinari certificati dalla Protezione Civile: alluvioni, terremoti, eruzioni vulcaniche, frane, nevicate eccezionali con danni superiori a soglie regionali. Copre fabbricati (muri, tetti), macchinari fissi, merci e attrezzature mobili, con massimali minimi di 200.000 euro per immobili e 50.000 per contenuti – scalabili in base a perizia.
Prendi l’esempio di un panificio lombardo: nevicata record gennaio 2026 provoca crollo tetto e infiltrazioni, danni 80.000 euro tra forno e scorte. Senza polizza,破产; con Cat-Nat, rimborso rapido post-perizia, ripartenza in 60 giorni. Non copre invece grandine ordinaria, usura o furti: per quelli, integra con multirischi standard. Le schemi ministeriali standardizzano le condizioni (unico modulo per tutte le compagnie), garantendo trasparenza e preventing overpricing. Per PMI in zone rosse (es. Po Valley, 40% rischio), massimali salgono a 500.000 euro, ma con franchigia opzionale 5-10% per tagliar premi del 20%.
Quanto Costa Davvero e Come Calcolare il Tuo Premio Personalizzato
I costi variano dal 0,3% al 1% del valore assicurato, influenzati da zona sismica, metratura e storia sinistri. Un’officina di 300 mq in area media rischio paga 300-500 euro annui; un negozio al Sud basso rischio, 150-250 euro. Aggiungi IRAP 0,5% e IVA 22%, ma detraibilità 19% su redditi 2026 riduce netto del 15-20%. Proroghe danno respiro: usa gennaio per perizia gratuita (molte compagnie la offrono) e bundle con RC attività per -25%. Esempio reale: laboratorio tessile veneto, immobile 400.000 euro valore catastale, premio 800 euro – detraibile 152 euro, costo netto 648.
Confronta con questa tabella realistica per profili PMI comuni (valori 2026, IVA inclusa, massimali base):
| Tipo PMI | Superficie mq | Zona Rischio | Premio Annuo Stimato | Copertura Massimale (Fabbricati/Contenuti) | Risparmio con Bundle RC |
|---|---|---|---|---|---|
| Officina Auto | 400 | Media | 450€ | 400.000€ / 100.000€ | -100€ |
| Negozio Retaile | 200 | Alta | 380€ | 250.000€ / 80.000€ | -80€ |
| Laboratorio Art. | 600 | Bassa | 720€ | 600.000€ / 150.000€ | -150€ |
| Bar/Ristorante | 150 | Media | 290€ (proroga) | 200.000€ / 50.000€ | -60€ |
| Studio Professionale | 100 | Bassa | 180€ | 150.000€ / 30.000€ | -40€ |
Questi numeri derivano da stime di mercato 2025-2026; simula sul tuo con tool MIMIT o comparatori per esattezza. Risultato? Per 90% PMI, sotto 500 euro annui – meno di uno smartphone, ma salva l’azienda.
Come Scegliere la Polizza Giusta e Integrarla con Agevolazioni 2026
Non accontentarti del primo preventivo: opta per moduli Cat-Nat certificati MIMIT, personalizzabili con estensioni cyber o furto per completezza. Priorità: verifica classe energetica/antisismica (bonus 36% detraibile se adeguata). Compagnie top offrono app per monitoraggio rischi real-time e assistenza 24/7 post-evento. Per artigiani in Lombardia/Veneto, bundle con RC professionale taglia 30%; per commercianti, integra bonus casa 36% su ristrutturazioni anti-calaminà. Evita polizze generiche: Cat-Nat dedicate hanno procedure accelerate (pagamento 30 gg post-perizia). Confronta almeno 3 offerte online, controlla rating IVASS e leggi casi sinistri recenti. Esempio: PMI emiliana 2024, alluvione 150.000 danni – rimborsata in 45 gg, gara pubblica vinta grazie compliance.
Errori Fatali da Evitare e Quando Vale la Pena Andare Oltre il Minimo
Errore numero uno: sottostimare valori assicurati (aggiungi 30% per merci stagionali). Numero due: ignorare proroghe, rischiando multe 1.000-5.000 euro per bandi negati. Non conviene saltarla se operi in zone sicure (Appennino interno, premio 100 euro), ma per pianura Padana o coste è imprescindibile – eventi estremi costano 10 mld annui all’economia. Casi studio: officina toscana post-terremoto 2017, 300.000 rimborsati; negozio calabrese nevicata 2025, 90.000 salvati. Per imprese export-oriented, Cat-Nat apre credibilità bancaria. Monitora meteo app IVASS per alert proattivi.
Box Pratico: Azioni Concrete da Intraprendere Oggi Stesso
Metti in pratica questi step per compliance zero stress:
- Valuta il tuo status: Controlla classificazione ATECO su Camera Commercio e mappa rischi MIMIT – 10 minuti online.
- Richiedi perizia gratuita: Chiama 3 compagnie per sopralluogo (valore immobile/catastale) e preventivo bundle.
- Sfrutta proroghe: Se ristoratore, negozia entro marzo con Confartigianato/CNA per sconti associativi.
- Integra fiscalità: Documenta spese per detrazione 19% in Unico 2026; collega a bonus edilizi 36% per adeguamenti.
- Digitalizza tutto: Usa app comparatori (Segugio PMI) e portale IVASS per certificati – pronti per gare.
- Pianifica sinistri: Prepara inventario merci/foto geolocalizzate per rimborsi lampo.
Conclusione: Trasforma l’Obbligo in Vantaggio Competitivo
Le polizze Cat-Nat 2026 non sono un lusso, ma il passepartout per la resilienza imprenditoriale in un’Italia sempre più vulnerabile al clima. Con costi accessibili, detrazioni generose e integrazione bandi, proteggi patrimonio e apri porte a crescita. Non aspettare l’emergenza: agisci ora con consapevolezza, consulta esperti neutrali e naviga il 2026 con l’impresa blindata. La sicurezza non è spesa, è il tuo edge sul mercato – investi oggi per prosperare domani.


